

Legislação Correlata - Portaria 36 de 02/12/1982
Legislação Correlata - Portaria 8 de 18/02/1983
DECRETO Nº 7.179 DE 09 DE NOVEMBRO DE 1.982.
Dispõe sobre a dispensa do pagamento de multas e juros de mora, cancelamento de créditos tributários de diminuto valor e dá outras providências.
O GOVERNADOR DO DISTRITO FEDERAL, no uso das atribuições que lhe confere o artigo 20, II, da Lei n° 3.751, de 13 de abril de 1.960, tendo em vista o disposto no artigo 206, III, IV e V, do Decreto-lei n° 82, de 26 de dezembro de 1.966, o artigo 10 da Lei Complementar n° 24, de 7 de janeiro de 1.975, a alínea "b" da Cláusula Quarta do Convênio ICM 24, de 5 de novembro de 1.975, com a redação que lhe deu a Cláusula Primeira do Convênio ICM 25/77, de 15 de setembro de 1.977, implementado pelo artigo 541, III, do Regulamento do ICM, aprovado pelo Decreto nº 3.592, de 13 de dezembro de 1.977, o Convênio ICM 21/82, de 21 de outubro de 1.982 e o artigo 14 do Decreto-lei n° 200, de 25 de fevereiro de 1.967.
DECRETA:
Art. 1° — Fica dispensado o pagamento de multas e juros de mora dos créditos tributários de ICM constituídos ou não, decorrentes de operações realizadas até 31 de dezembro de 1.981, desde que, pelo menos 50% (cinquenta por cento) do imposto, integralmente corrigido, seja pago até 20 de dezembro de 1.982.
Art. 2° — A parcela remanescente do imposto de que trata o artigo anterior poderá ser paga em até 12 (doze) prestações mensais, corrigidas monetariamente com a variação percentual das Obrigações Reajustáveis do Tesouro Nacional-ORTN, vencíveis sempre no último dia útil do mês, com juros de parcelamento de 1% (um por cento) ao mês ou fração.
§ 1° — A correção monetária vincenda e o juro de parcelamento serão calculados tendo o mês de janeiro de 1.983 como data base (termo inicial), aplicando-se, nos meses posteriores, os coeficientes e percentuais acumulados e proporcionais ao número das parcelas.
§ 2° — O valor de cada parcela não poderá ser inferior a 1 (um) Valor de Referência vigente no Distrito Federal, na data da concessão.
§ 3° — A falta ou atraso no pagamento importará no cancelamento automático do parcelamento, reconstituindo-se o crédito remanescente com as multas e juros de mora originais e proporcionais ao saldo não pago.
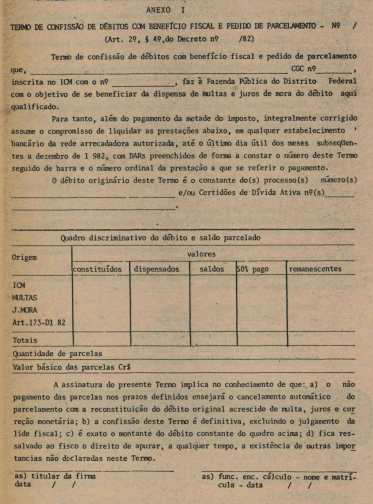
§ 4° — A parcela de que trata este artigo constará de demonstração analítica no Termo de Confissão de Débitos com Benefício Fiscal e Pedido de Parcelamento, Anexo I deste Decreto, contendo os valores originais do débito, as parcelas dispensadas, o valor pago, o saldo remanescente, o número de parcelas, a forma e o prazo de pagamento.
§ 5° — A quitação das parcelas constantes do Termo será feita em qualquer estabelecimento bancário da rede arrecadadora autorizada.
Art. 3° — O pagamento do crédito de ICM ajuizado poderá ser feito com a dispensa de multas e juros de mora desde que recolhido de uma só vez, até 20 de dezembro de 1.982, e com o pagamento, em juízo, das custas e demais despesas judiciais, sob pena de prosseguimento da ação.
Art. 4° — O favor fiscal de que trata o artigo 1° abrangerá apenas o saldo devedor dos créditos já parcelados, devendo o contribuinte assinar o Termo referido no § 4° do artigo 2°.
Art. 5° — Os créditos de ICM existentes até 31 de dezembro de 1.981, ainda não levantados pelo fisco, poderão gozar dos benefícios de que trata o artigo 1°, desde que espontaneamente denunciados através de processo formalizado até o dia 10 de dezembro de 1.982.
Parágrafo único — A ausência do pagamento, até o dia 20 de dezembro de 1.982 de, pelo menos, metade do imposto denunciado e a falta da assinatura do Termo de que trata o § 4° do artigo 2°, extinguirão a espontaneidade, para efeito de gozo dos benefícios deste decreto.
Art. 6° — Ficam cancelados, arquivando-se os respectivos processos administrativos-fiscais, os créditos de ICM de diminuto valor, constituídos até 31 de dezembro de 1.981, inscritos ou não em divida ativa.
§ 1° — Entende-se como crédito de diminuto valor aquele que não ultrapassar o valor originário de Cr$ 2.000,00 (dois mil cruzeiros).
§ 2° — A Procuradoria Geral providenciará junto à Justiça para que as pôssiveis execuções fiscais relativas aos créditos enquadrados neste artigo sejam arquivados, comunicando à Secretaria de Finanças.
§ 3º — Para efeito deste artigo, entende-se como valor originário o que corresponda ao crédito, excluída as parcelas relativas á correção monetária, juros de mora, multas e ao encargo previsto no § 1° do artigo 173 do Decreto-lei n° 82, de 26 de dezembro de 1.966.
§ 4° — As Certidões de Dívida Ativa correspondentes aos créditos de que trata este artigo serão remetidas à Secretaria de Finanças para cancelamento e baixa no rol da dívida ativa.
Art. 7° — O Procurador Geral do Distrito Federal e o Secretário de Finanças, respectivamente, ficam autorizados a determinar a sustação de cobrança judicial e a não inscrição como dívida ativa de créditos de valor originário igual ou inferior a Cr$ 2.000,00 (dois mil cruzeiros) em janeiro de 1.982.
§ 1° — O valor de que trata este artigo, será considerado atualizado pela variação percentual da ORTNs.
§ 2° — As medidas consubstanciadas neste artigo atingirão somente os créditos constituídos após 1° de janeiro de 1.982.
§ 3° — A adoção das medidas previstas neste artigo será feita sem prejuízo da incidéricia de todos os acréscimos legais sobre o crédito e da exigência de sua liquidação para prova de regularidade fiscal.
Art. 8° — Os benefícios fiscais de que trata este decreto são extensivos aos créditos de IPTU, ISS e multas de caráter formal, constituídos até 31 de dezembro de 1.981, obedecidas as seguintes datas limites;
a) 31 de janeiro de 1.983 para a denúncia espontânea dos créditos;
b) 20 de março de 1.983 para o pagamento de no mínimo 50% (cinquenta por cento) do imposta integralmente corrigido e do total do crédito ajuizado;
c) último dia útil de abril de 1.983 para o pagamento da primeira prestação do parcelamento.
Art. 9° — O Secretário de Finanças e o Procurador-Geral do Distrito Federal, poderão baixar normas isoladas ou conjuntas que se fizerem necessárias à execução deste decreto.
Art. 10 — O disposto neste decreto não implicará em restituição de quantias pagas ou compensação de créditos tributários.
Art. 11 — Este decreto entrará em vigor na data de sua publicação, revogadas as disposições em contrário.
Brasília, 09 de novembro de 1.982.
94° da República e 23° de Brasília.
EMMANUEL FRANCISCO MENDES LYRIO.
Este texto não substitui o publicado no DODF nº 213, seção 1, 2 e 3 de 10/11/1982 p. 1, col. 1