

Legislação correlata - Portaria 707 de 07/06/1995
PORTARIA SEFP N° 590 , DE 09 DE MAIO DE 1995
Altera a Portaria SEPP n° 596, de 16 de agosto de 1994, na redação dada pela Portaria SEFP n° 887, de 07 de novembro de 1994.
O SECRETÁRIO DE FAZENDA E PLANEJAMENTO, no uso de suas atribuições e tendo em vista o disposto no Convênio ICMS 4/95,
Art. 1° A Portaria SEFP n° 596, de 16 de agosto de 1994, fica alterada como segue:
I - o art. 2° passa a vigorar com a seguinte redação:
"Art. 2° A base de cálculo do imposto, para fins de substituição tributária, será o preço de venda a consumidor constante de tabela estabelecida por órgão competente.
§ 1° Inexistindo o preço de que trata este artigo, a base de cálculo será o preço praticado pelo substituto nas operações com o comércio varejista, incluídos o IPI, o frete e/ou carreto até o estabelecimento varejista e demais despesas cobradas ou debitadas ao destinatário, acrescido dos seguintes percentuais:
I - 42,85% (quarenta e dois inteiros e oitenta e cinco centésimos por cento), quando o substituto for estabelecido no Distrito Federal;
II - 51,46% (cinquenta e um inteiros e quarenta e seis centésimos por cento), quando o substituto for estabelecido em Estados das Regiões Norte, Nordeste e Centro-Oeste, ou no Estado do Espírito Santo;
III - 60,07% (sessenta inteiros e sete centésimos por cento), quando o substituto for estabelecido em Estados das Regiões Sul e Sudeste, excetuado o Espirito Santo.
§ 2° - O valor inicial para o cálculo mencionado no § 1° será o preço praticado pelo distribuidor ou atacadista, quando o estabelecimento industrial não realizar operações diretamente com o comércio varejista.
§ 3° A base de cálculo prevista neste artigo referente ao item VIII.1 do Anexo a esta Portaria será reduzida em 5% (cinco por cento), e referente aos itens IV, V, XII, XIII, XIV e XV, será reduzida em 10% (dez por cento)" (Legislação correlata - Portaria 707 de 07/06/1995)
II - o caput do art. 4° passa a vigorar com a seguinte redação:
"Art. 4° O valor do imposto poderá ser recolhido até o 9° dia do mês subsequente ao término do período de apuração, atualizado monetariamente a partir do dia seguinte ao término desse período, em agência do Banco de Brasília S/A ou, na sua falta, em agência de qualquer banco oficial signatário do Convénio patrocinado pela Associação Brasileira dos bancos Comerciais Estaduais - ASBACE, localizada na praça do estabelecimento remetente, na conta especial 800.110-1, da agência nº 100 do Banco de Brasília S/A, a crédito do Governo do Distrito Federal".
III - o art. 7° passa a vigorar com a seguinte redação:
"Art. 7° O estabelecimento enquadrado como contribuinte substituído que possuir, em 30 de abril de 1995, estoque das mercadorias indicadas no Anexo desta Portaria, deverá:
I - relacionar, discriminadamente, o estoque existente, avaliando-o pelo custo da aquisição mais recente;
II - adicionar ao valor total da relação o percentual de 42,85% (quarenta e dois inteiros e oitenta e cinco centésimos por cento), e, sobre este valor, aplicar a alíquota vigente para as operações internas;
III - deduzir, do valor obtido na forma do inciso anterior, o valor do crédito fiscal disponível;
IV - efetuar o pagamento do imposto apurado na forma dos incisos anteriores, no dia 9 (nove) do mês de maio de 1995, sem atualização monetária, ou em 4 (quatro) parcelas mensais, iguais e sucessivas, corrigidas monetariamente, nos termos da legislação aplicável, vencendo-se a primeira no dia 9 (nove) de maio de 1995;
V - remeter, até 9 (nove) de maio de 1995, à Divisão da Receita da circunscrição fiscal a que estiver vinculado, cópia da relação de que trata o inciso I deste artigo.
VI - escriturar os produtos arrolados, no Livro Registro de Inventário, com a observação: "Levantamento de Estoque para efeito do Convénio ICMS 76/94".
Parágrafo único. O disposto neste artigo aplica-se, igualmente, às mercadorias que ingressarem no estabelecimento após 30 de abril de 1995, sem a retenção do imposto, desde que tenham saído do estabelecimento remetente até essa data, hipótese em que o pagamento do imposto será exigido em uma única parcela."
IV - o § 2° do art. 9° passa a vigorar cora a seguinte redação:
"§ 2° Para fins deste artigo, o sujeito passivo por substituição remeterá à Subsecretária da Receita os documentos relacionados no § 1º do art. 443 do Decreto n° 16.102, de 30 de novembro de 1994, Regulamento do ICMS."
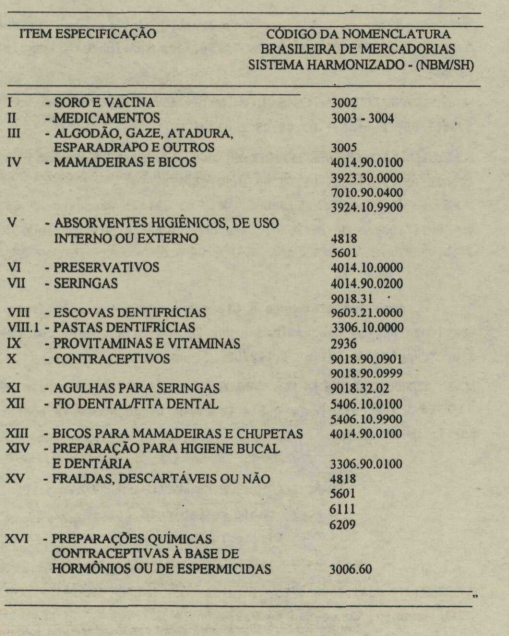
V - o Anexo da Portaria SEFP n° 596, de 1994, passa a vigorar com a seguinte redação:
"ANEXO DA PORTARIA N° 596, DE 16 DE AGOSTO DE 1994
Art. 2° Esta Portaria entra em vigor na data de sua publicação, produzindo efeitos a partir de 1° de maio de 1995.
Este texto não substitui o publicado no DODF nº 89, seção 1, 2 e 3 de 10/05/1995 p. 16, col. 2