

Legislação correlata - Decreto 37300 de 29/04/2016
DECRETO Nº 26.212, DE 15 DE SETEMBRO DE 2005.
Introduz alterações no Decreto nº 18.955, de 22 de dezembro de 1997, que regulamenta o Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação - ICMS. (105ª alteração)
O GOVERNADOR DO DISTRITO FEDERAL, no uso das atribuições que lhe conferem o inciso VII do art. 100 da Lei Orgânica do Distrito Federal, o art. 78 da Lei nº 1.254, de 8 de novembro de 1996, e tendo em vista o disposto nos Convênios e Ajuste ICMS citados no texto,
Art.1º O Decreto nº 18.955, de 22 de dezembro de 1997, fica alterado como segue:
I - fica acrescentado o seguinte art. 27-J:
“Art. 27-J. Conceder-se-á inscrição no Cadastro Fiscal do Distrito Federal - CF/DF aos órgãos e entidades públicas, credenciados a operar o Programa Farmácia Popular do Brasil (Ajuste SINIEF 14/04).
§ 1º Para fins de inscrição no CF/DF, a que se refere o caput, a Secretaria de Estado de Fazenda poderá dispensar documentos previstos no art. 22 deste Decreto ou exigir outros que nele não estejam contemplados.
§ 2º A critério da Secretaria de Estado de Fazenda, poderá ser concedido regime especial aos inscritos na forma do caput deste artigo, estabelecendo forma simplificada para o cumprimento das obrigações acessórias.” (AC);
II - ficam acrescentados os seguintes incisos XXXIII a XXXVI ao § 1º do art. 298:
XXXIII - DSLi Vox3 BRASIL TELECOMUNICAÇÕES Ltda. (Conv. ICMS 61/05); (AC)
XXXIV - Epsilon Informática e Telecomunicações Ltda. (Conv. ICMS 61/05); (AC)
XXXV - Alpamayo Telecomunicações e Participações Ltda. (Conv. ICMS 61/05); (AC)
XXXVI - LinkNet Tecnologia e Telecomunicações Ltda. (Conv. ICMS 61/05). (AC)”.
III - os incisos III, IV e V do art. 321-A passam a vigorar com a seguinte redação:
“Art. 321-A. ...................
.........................................
III - apresentar declaração de ICMS sobre estoque, na forma e no prazo determinado pela Secretaria de Estado de Fazenda, observado o seguinte:
a) consistirá declaração de débito, conforme art. 40 da Lei nº 1.254, de 8 de novembro de 1996;
b) deverá indicar a opção pelo pagamento em cota única ou em cotas iguais mensais e sucessivas, que serão atualizadas monetariamente, conforme legislação específica, a contar do dia imediatamente anterior ao da vigência do regime, respeitado o valor mínimo da cota, e número máximo de cotas e os prazos de vencimento definidos em ato do Secretário de Estado de Fazenda;
c) estará sujeita à homologação pelas unidades de atendimento da Receita; (NR)
IV - recolher o ICMS apurado na forma dos incisos I a III, mediante documento de arrecadação específico expedido pelas unidades de atendimento da Receita ou pela Internet; (NR)
V - escriturar, até 30 (trinta) dias da vigência do regime, no livro fiscal próprio o inventário do estoque obrigando-se à sua manutenção e guarda pelo prazo decadencial ou prescricional; (NR)
IV - fica acrescentado o seguinte § 4º ao art. 321-A.:
“Art. 321-A. ..................
......................................
§ 4º As cotas não pagas até o vencimento estarão sujeitas à inscrição em dívida ativa e à incidência dos acréscimos moratórios e do encargo de cobrança previstos, respectivamente, no art. 2º da Lei Complementar nº 435, de 27 de dezembro de 2001, e no parágrafo único do art. 42 da Lei Complementar nº 4, de 30 de dezembro de 1994 . (AC)”
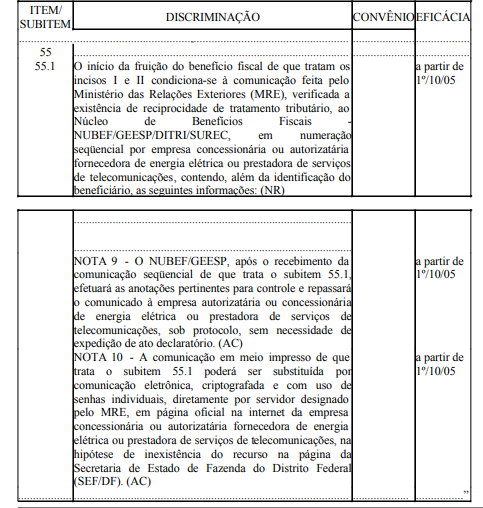
V - o Caderno I do Anexo I passa a vigorar com as seguintes alterações:
“Anexo I ao Decreto nº 18.955, de 22 de dezembro de 1997
(operações ou prestações a que se refere o art. 6º deste Regulamento)
Art. 2º O art. 3º do Decreto nº 23.520, de 31 de dezembro de 2002, passa a vigorar com a seguinte redação:
“Art. 3º As referências feitas a funcionários estrangeiros na legislação do ICMS devem ser entendidas como sendo a funcionários de nacionalidade estrangeira que residam no Brasil com visto temporário, não alcançando aqueles com visto permanente e tampouco os funcionários de nacionalidade brasileira.”
Art. 3º O disposto nos incisos III e IV do art. 1º deste Decreto aplica-se, inclusive, aos contribuintes alcançados pelo item 6 do Caderno III do Anexo IV do Decreto nº 18.955, de 22 de dezembro de 1997, acrescentado pelo Decreto nº 26.049, de 20 de julho de 2005.
Parágrafo único. O Secretário de Estado de Fazenda ajustará aos ditames deste artigo os atos expedidos com base na redação original do art. 321-A do Decreto nº 18.955, de 22 de dezembro de 1997.
Art. 4º Este Decreto entra em vigor na data de sua publicação.
Art. 5º Fica revogado o art. 251-A do Decreto nº 18.955, de 22 de dezembro de 1997, retroagindo os seus efeitos a 25 de abril de 2005.
Art. 6º Revogam-se as disposições em contrário.
Brasília, 15 de setembro de 2005.
117º da República e 46º de Brasília
Este texto não substitui o publicado no DODF nº 177, seção 1 de 16/09/2005 p. 6, col. 2