

PORTARIA SEFP Nº 677 DE 06 DE SETEMBRO DE 1994
Dispõe sobre a classificação dos produtos de que trata a Lei nº 752, de 25 de agosto de 1994, e dá outras providências.
O SECRETARIO DE FAZENDA E PLANEJAMENTO, no uso de suas atribuições, tendo em vista o Decreto nº 15.889, de 5 de setembro de 1994, bem como o disposto na Portaria do Ministério da Fazenda nº 138, de 15 de junho de 1989; na Portaria do Ministério da Economia e Planejamento nº 37, de 11 de maio de 1992; na Lei nº 752, de 25 de agosto de 1994; no art. 18 da Lei nº 7, de 29 de dezembro de 1988, com as alterações introduzidas pelas Leis nº 406, de 30 de dezembro de 1992, e nº 480, de 9 de julho de 1993; no art. 33 da Lei nº 7, de 1988, alterado pela Lei nº 406, de 1992; os percentuais de agregação previstos no § 10 da Cláusula 28 do Convênio ICMS 76/94, de 10 de junho de 1994, para os efeitos da determinação da base de cálculo do ICMS; o Termo de Ajustamento celebrado a 22 de agosto de 1994 entre o Governo do Distrito Federal, a Promotoria de Defesa dos Direitos de Consumidor (PRODECON) do Ministério Público do Distrito Federal e Territórios, a Superintendência Nacional do Abastecimento (SUNAB), e o Sindicato do Comércio Varejista de Produtos Farmacêuticos de Brasília - DF (SINCOFARMA), publicado no Diário Oficial do Distrito Federal de 25 de agosto de 1994;
considerando que os produtos farmacêuticos da linha humana, em conformidade com a legislação federal aplicável, têm preço máximo de venda ao comércio varejista determinado pela aplicação dos seguintes redutores: 0,6247, nas saídas promovidas por indústria localizada no Distrito Federal e nos Estados das Regiões Sul e Sudeste (exceto Espírito Santo); e 0,6602, nas saídas procedentes dos Estados das Regiões Norte, Nordeste e Centro-Oeste, ou do Espírito Santo;
considerando, por fim, que a fixação da alíquota interna em 7% pela Lei nº 752, de 1994, deve resultar em redução de preços ao consumidor final do Distrito Federal.
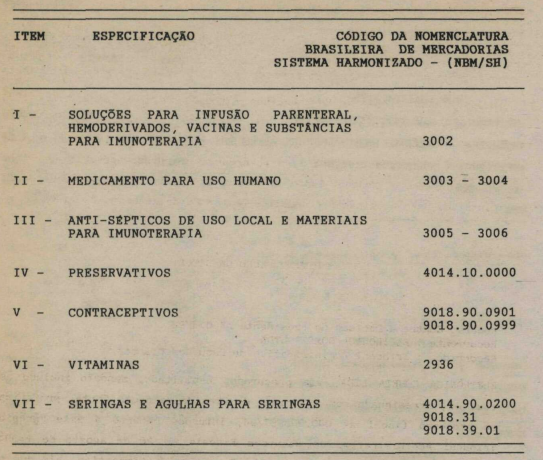
Art. 1º Especificar a classificação na Nomenclatura Brasileira de Mercadorias - Sistema Harmonizado - NBM/SH, dos produtos de que trata a Lei nº 752, de 25 de agosto de 1994, na forma do Anexo único a esta Portaria.
Art. 2º Na hipótese de os produtos a que se refere esta Portaria sujeitarem-se ao regime de substituição tributária disciplinado nas Portarias SEFP nº 493, de 21 de dezembro de 1993, com as alterações da Portaria SEFP nº 559, ds 30 de dezembro de 1993, e nº 596, de 16 de agosto de 1994:
I - fica alterado para 60,07% o percentual de agregação fixado no inciso I do § 1º do art. 3º da Portaria SEFP nº 493, de 1993, e no inciso I do § 1º do art. 2º da Portaria SEFP nº 596, de 1994, mantidos os fixados nos incisos seguintes;
II - a dedução do imposto devido pela operação própria do contribuinte substituto, na forma do art. 4º da Portaria SEFP nº 493, de 1993, e do art. 3º da Portaria SEFP nº 596 de 1994, inclusive no caso de imposto exigido na entrada da mercadoria no território do Distrito Federal, fica limitada ao valor da alíquota vigente para as operações internas no Distrito Federal, quando a mercadoria for procedente do Estado do Espírito Santo ou de Estados localizados nas Regiões Norte, Nordeste e Centro-Oeste.
Art. 3º Esta Portaria entra em vigor na data de sua publicação, produzindo efeitos a partir de 1º de setembro de 1994.
Art. 4º Revogam-se as disposições em contrário.
(Republicado por haver incorreção no original publicado no DODF nº 175, de 8 de setembro de 1994).
ANEXO ÚNICO A PORTARIA Nº 677 , DE 06 DE SETEMBRO DE 1994
Este texto não substitui o publicado no DODF nº 175, seção 1, 2 e 3 de 08/09/1994 p. 8, col. 1 Este texto não substitui o publicado no DODF nº 191, seção 1, 2 e 3 de 30/09/1994 p. 13, col. 2