

DECRETO Nº 29.959, DE 20 DE JANEIRO DE 2009.
Altera o Decreto nº 18.955, de 22 de dezembro de 1997, que regulamenta o Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação - ICMS. (226ª alteração)
O GOVERNADOR DO DISTRITO FEDERAL, no uso das atribuições que lhe confere o artigo 100, inciso VII, da Lei Orgânica do Distrito Federal e levando em conta o disposto no artigo 78 da Lei nº 1.254, de 08 de novembro de 1996 e no Convênio ICMS 27/07, de 30 de março de 2007, DECRETA:
Art. 1º. O Decreto n° 18.955, de 22 de dezembro de 1997, fica alterado como segue:
I – o Capítulo X, do Livro I, do Título III passa a vigorar com a seguinte redação:
Das Obrigações Relativas à Substituição de Peças
Art. 240. Em relação às operações com partes e peças substituídas em virtude de garantia por fabricantes ou por oficinas credenciadas ou autorizadas, observar-se-ão as disposições deste Capítulo (Convênio ICMS 27/07). (NR)
§ 1º O disposto neste Capítulo aplica-se:
I - ao estabelecimento ou à oficina credenciada ou autorizada que, com permissão do fabricante, promove substituição de peça em virtude de garantia;
II - ao estabelecimento fabricante da mercadoria que receber peça defeituosa substituída em virtude de garantia e de quem será cobrada a peça nova aplicada em substituição.
§ 2º O disposto neste Capítulo não se aplica às operações com partes e peças substituídas em virtude de garantia, por fabricantes de veículos autopropulsados, seus concessionários ou oficinas autorizadas.
§ 3º O prazo de garantia é aquele fixado no certificado de garantia, contado da data de sua expedição ao consumidor.
Art. 241. Na entrada da peça defeituosa a ser substituída, o estabelecimento ou a oficina credenciada ou autorizada deverá emitir nota fiscal, sem destaque do imposto, que conterá, além dos demais requisitos, as seguintes indicações: (NR)
I - a discriminação da peça defeituosa;
II - o valor atribuído à peça defeituosa, que será equivalente a 10% (dez por cento) do preço de venda da peça nova praticado pelo estabelecimento ou pela oficina credenciada ou autorizada;
III - o número da ordem de serviço ou da nota fiscal - ordem de serviço;
IV - o número, a data da expedição do certificado de garantia e o termo final de sua validade.
§ 1º A nota fiscal de que trata o “caput” deste artigo poderá ser emitida no último dia do período de apuração, englobando as entradas de peças defeituosas ocorridas no período, desde que:
I - na ordem de serviço ou na nota fiscal, conste:
a) a discriminação da peça defeituosa substituída;
b) o número, a data da expedição do certificado de garantia e o termo final de sua validade;
II - a remessa, ao fabricante, das peças defeituosas substituídas, seja efetuada após o encerramento do período de apuração.
§ 2º Optando o contribuinte pela emissão de que trata o parágrafo anterior, ficam dispensadas as indicações referidas nos incisos I e IV a que se refere o “caput” deste artigo.
§ 3º A Nota Fiscal referente à entrada será escriturada na forma da legislação vigente.
Art. 242. Fica isenta do ICMS a remessa da peça defeituosa para o fabricante promovida pelo estabelecimento ou pela oficina credenciada ou autorizada que deverá emitir nota fiscal contendo, além dos demais requisitos, o valor atribuído à peça defeituosa referido no inciso II do artigo 241.(NR)
Parágrafo único. A isenção referida no “caput” condiciona-se à remessa em até trinta dias depois do prazo de vencimento da garantia.
Art. 243. Na saída da peça nova em substituição à defeituosa, o estabelecimento ou a oficina credenciada ou autorizada deverá emitir nota fiscal indicando como destinatário o proprietário da mercadoria, com destaque do imposto, quando devido, cuja base de cálculo será o preço cobrado do fabricante pela peça e a alíquota será a aplicável às operações internas da unidade federada de localização do estabelecimento ou da oficina credenciada ou autorizada.(NR)”
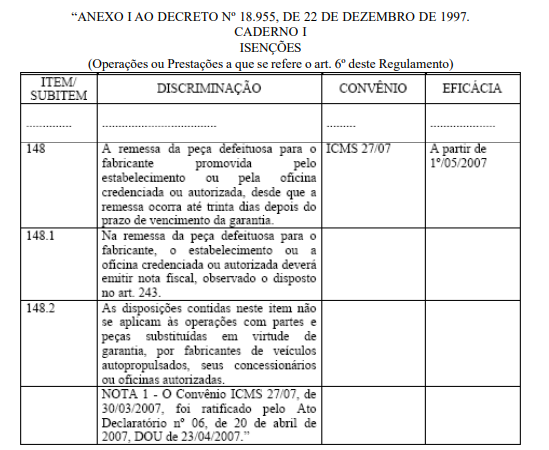
II – fica acrescentado o item 148 ao Caderno I do Anexo I do Decreto nº 18.955, de 22 de dezembro de 1997, com a seguinte redação:
Art. 2º. Ficam convalidados os procedimentos adotados pelos fabricantes, oficinas credenciadas ou autorizadas com base nos dispositivos do Convênio ICMS 27/07, no período compreendido entre de 1º de maio de 2007 e a data da publicação deste Decreto.
Art. 3º. Este Decreto entra em vigor na data de sua publicação.
Art. 4º. Revogam-se as disposições em contrário.
Brasília, 20 de janeiro de 2009.
121º da República e 49º de Brasília
Este texto não substitui o publicado no DODF nº 15, seção 1 de 21/01/2009 p. 2, col. 2