

DECRETO Nº 29.090, DE 28 DE MAIO DE 2008. (*)
Altera o Decreto nº 18.955, de 22 de dezembro de 1997, que regulamenta o Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação - ICMS (187 ª alteração).
O GOVERNADOR DO DISTRITO FEDERAL, no uso das atribuições que lhe confere o artigo 100, inciso VII, da Lei Orgânica do Distrito Federal e tendo em vista o Protocolo ICMS 41/08, de 04 de abril de 2008, e o de nº 49/08, de 08 de maio de 2008,
Art. 1º. O item 23 do Caderno I do Anexo IV do Decreto nº 18.955, de 22 de dezembro de 1997, passa a vigorar com a seguinte redação:
“ANEXO IV AO DECRETO Nº 18.955, DE 22 DE DEZEMBRO DE 1997
Mercadorias sob Regime de Substituição Tributária
Referente às Operações Subseqüentes - Operações Internas e Interestaduais
(a que se referem os artigos 321 a 336 deste Regulamento)
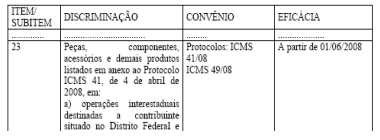
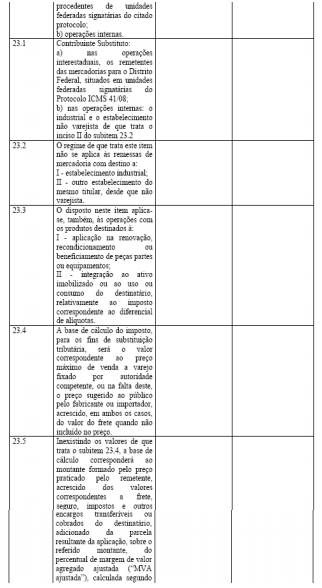
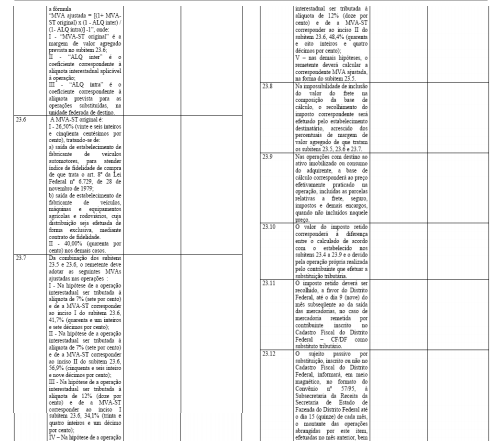
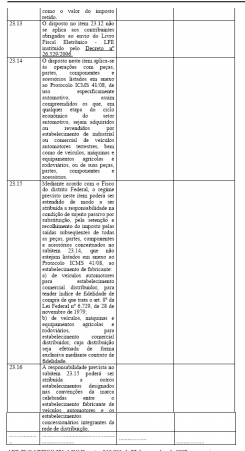
ART. 2º. O ARTIGO 321-A DO Decreto nº 18.955, de 22 de novembro de 1997, passa a vigorar com as seguintes alterações:
“Art. 321-A. Quando a mercadoria for submetida ao regime de substituição tributária de que trata este Capítulo, o estabelecimento de contribuinte substituído que a comercialize, seja atacadista, distribuidor ou varejista, observado o disposto nos §§ 1º e 2º deste artigo, deverá: (NR)
I - levantar o estoque existente no dia imediatamente anterior ao da vigência do regime, avaliando-o pelo valor da última aquisição, acrescido dos valores correspondentes a frete, seguro, impostos e outros encargos transferíveis ou cobrados do destinatário, e, no prazo de até 30 (trinta) da vigência do regime, escriturar quantidades e valores no Bloco “H” do Livro Fiscal Eletrônico - LFE, na forma da Portaria nº 210, de 14 de julho de 2006;(NR)
II - encontrar o valor da base de cálculo da substituição tributária relativa ao estoque, utilizando a mesma sistemática adotada para a mercadoria inserida no regime e, sobre esse valor, aplicar a alíquota interna, observando, se for o caso, a redução prevista no Caderno II do Anexo I deste Decreto; (NR)
III - ...........................................................
a) ........................................
b) deverá indicar a opção pelo pagamento em cota única ou em até 12 (doze) cotas iguais mensais e sucessivas, que serão atualizadas pelo Índice Nacional de Preços ao Consumidor - INPC, nos termos do artigo 2º da Lei Complementar nº 435, de 27 de dezembro de 2001, a contar da data da vigência do regime de substituição tributária, respeitado o valor mínimo de R$ 200,81 (duzentos reais e oitenta e um centavos); (NR)
....................................................
§ 1º O crédito fiscal relativo a entradas de mercadorias ocorridas no período de apuração imediatamente anterior à inclusão e eventual saldo credor acumulado poderão ser aproveitados, alternativamente, na apuração do ICMS relativo ao estoque de que trata o inciso I ou na apuração normal do imposto, observadas as hipóteses de estorno ou anulação. (NR)
......................................”
Art. 3º. O artigo 321-B do Decreto nº 18.955 de 22 de novembro de 1996, passa a vigorar com as seguintes alterações:
“Art. 321-B ........................................
I - levantar o estoque de mercadorias adquiridas com o recolhimento do ICMS devido pelo regime de substituição tributária existente no dia imediatamente anterior ao da exclusão, avaliando-o pelo valor da última aquisição, acrescido dos valores correspondentes a frete, seguro, impostos e outros encargos transferíveis ou cobrados do destinatário, e, no prazo de até 30 (trinta) da exclusão, escriturar quantidades e valores no Bloco “H” do Livro Fiscal Eletrônico - LFE, na forma da Portaria nº 210, de 14 de julho de 2006;(NR)
II - apurar o crédito de ICMS relativo ao estoque, mediante a utilização da mesma sistemática de definição da base de cálculo do imposto devido por substituição tributária que estava sendo aplicada à mercadoria no dia imediatamente anterior à exclusão e sobre o valor obtido aplicar a alíquota interna, observando, se for o caso, a redução prevista no Caderno II do Anexo I deste Decreto; (NR)
III - no Livro Fiscal Eletrônico - LFE - registrar: (NR)
a) no campo 03, na mesma proporção do número de parcelas em que foi exigido o pagamento por ocasião da inclusão no regime, o valor encontrado; e, no campo 02, a indicação “404” – Outro Crédito: ressarcimento de valor do ICMS da substituição tributária -, ambos do registro E340
b) no campo 03 do registro 0450, a que se refere o campo 08 do registro E340 citado na alínea “a”, a indicação: “Crédito de ICMS/ST – Estoque”, fazendo referência ao normativo que tenha excluído a mercadoria do regime.
Parágrafo único. Para efeito do inciso II deste artigo, no caso de a sistemática de definição da base de cálculo estabelecer a aplicação de percentual fixo sobre o valor da operação, e se a mercadoria tiver sido adquirida diretamente de substituto tributário deverá ser utilizado o valor da operação abatido do imposto retido por substituição tributária destacado na nota fiscal, e se tiver sido adquirida de outro contribuinte substituído deverá ser utilizado o valor da operação consignado na nota fiscal.(AC)”
Art. 4º. Fica criado o artigo 321-D ao Decreto 18.955 de 22 de novembro de 1996, com a seguinte redação:
“Art. 321-D. O estabelecimento de contribuinte que for excluído da condição de sujeito passivo por substituição de mercadoria submetida ao regime de substituição tributária de que trata este Capítulo, deverá:.(AC)
I - levantar o estoque existente no dia imediatamente anterior ao da exclusão, relativamente às mercadorias submetidas à substituição tributária, tomando por base, para cada mercadoria, o valor da última aquisição acrescido dos valores correspondentes a frete, seguro, impostos e outros encargos transferíveis ou cobrados do destinatário, e, no prazo de até 30 (trinta) da vigência da exclusão da condição de substituto tributário, escriturar quantidades e valores no Bloco “H” do Livro Fiscal Eletrônico – LFE, na forma da Portaria nº 210, de 14 de julho de 2006;
II - encontrar o valor da base de cálculo da substituição tributária, relativa ao estoque de que trata o inciso I, utilizando, para cada mercadoria, a mesma sistemática de definição da base de cálculo devida por substituição tributária já estabelecida em legislação específica e, sobre esse valor, aplicar a alíquota interna, observando, se for o caso, a redução prevista no Caderno II do Anexo I deste Decreto;
III - apresentar declaração de ICMS sobre estoque, até o último dia útil do mês subseqüente ao da exclusão da condição de substituto tributário, na forma determinada por ato da Secretaria de Estado de Fazenda do Distrito Federal, observado o seguinte:
a) consistirá declaração de débito, conforme o inciso XI do artigo 47 da Lei nº 1.254, de 8 de novembro de 1996;
b) deverá indicar a opção pelo pagamento em cota única ou em até 12 (doze) cotas iguais mensais e sucessivas, que serão atualizadas pelo Índice Nacional de Preços ao Consumidor - INPC, nos termos do artigo 2º da Lei Complementar nº 435, de 27 de dezembro de 2001, a contar da data da exclusão da condição de substituto tributário, respeitado o valor mínimo de R$ 200,81 (duzentos reais e oitenta e um centavos);
IV - recolher o ICMS apurado na forma dos incisos I a III, mediante documento de arrecadação específico expedido pelas unidades de atendimento da Receita ou pela Internet, até o décimo dia do segundo mês subseqüente ao da exclusão da condição de substituto tributário;
§ 1º O crédito fiscal relativo a entradas de mercadorias ocorridas no período de apuração imediatamente anterior à exclusão e eventual saldo credor acumulado poderão ser aproveitados, alternativamente, na apuração do ICMS relativo ao estoque de que trata o inciso I ou na apuração normal do imposto, observadas as hipóteses de estorno ou anulação. (NR).
§ 2º Na hipótese em que, por força de legislação específica, o contribuinte não tenha se creditado do imposto relativo a entradas de mercadorias ocorridas nos períodos de apuração imediatamente anteriores à exclusão da condição de substituto tributário, o crédito poderá ser aproveitado na apuração do ICMS relativo ao estoque de que trata o inciso I, observadas as hipóteses de estorno ou anulação.
§ 3º O pagamento em cotas previsto no inciso III não caracteriza o parcelamento referido na Lei Complementar nº 432, de 27 de dezembro de 2001.
§ 4º As cotas não pagas até o vencimento estarão sujeitas à inscrição em dívida ativa e à incidência dos acréscimos moratórios e do encargo de cobrança previstos, respectivamente, no artigo 2º da Lei Complementar nº 435, de 27 de dezembro de 2001, e no parágrafo único do artigo 42 da Lei Complementar nº 4, de 30 de dezembro de 1994.”
Art. 5º. Este Decreto entra em vigor no dia 1º de junho de 2008.
Art. 6º. Revogam-se as disposições em contrário, a alínea “c” do inciso III e o inciso V do artigo 321- A, o inciso IV do artigo 321-B, o item 6 do Caderno III do Anexo IV, todos do Decreto nº 18.955, de 22 de dezembro de 1997.
120º da República e 49º de Brasília
(*) Republicado por haver incorreção no original publicado no DODF nº 101, de 29 de maio de 2008, páginas 1, 2 e 3.
Este texto não substitui o publicado no DODF nº 101, seção 1 de 29/05/2008 p. 1, col. 1 Este texto não substitui o publicado no DODF nº 124, seção 1 de 30/06/2008 p. 1, col. 1