

DECRETO Nº 26.976, DE 04 DE JULHO DE 2006.
Introduz alterações no Decreto nº 18.955, de 22 de dezembro de 1997, que regulamenta o Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação - ICMS (127ª alteração).
A GOVERNADORA DO DISTRITO FEDERAL, no uso das atribuições que lhe confere o artigo 100, inciso VII, da Lei Orgânica do Distrito Federal, o artigo 78 da Lei nº 1.254, de 08 de novembro de 1996, a Lei nº 3.273, de 31 de dezembro de 2003 e os Convênios ICMS citados no texto, DECRETA:
Art. 1º O Decreto nº 18.955, de 22 de dezembro de 1997, fica alterado como segue:
I - fica revogado o § 13 do art. 60;
II - o § 1º do art. 205 passa a vigorar com a seguinte redação:
§ 1º A Guia Informativa Mensal do ICMS-GIM deverá ser transmitida por meio eletrônico, no “lay out” estabelecido pela Subsecretaria da Receita, com aposição de assinatura digital, até o vigésimo dia de cada mês, facultado ao prestador de serviço de transporte aéreo fazê-lo até o último dia útil do mês subseqüente ao da ocorrência do fato gerador (Convênio SINIEF s/nº, de 15.12.70, art. 80) (NR)”;
III - os incisos VII, X e XXV do § 1º do art. 298 passam a vigorar com a seguinte redação:
VII - GVT - Global Village Telecom Ltda. (Conv. ICMS 121/04)(NR);
X - Telmex do Brasil Ltda. (Conv. ICMS 121/04)(NR);
XXV - Telet S/A. (Conv. ICMS 98/05)(NR)”;
IV - ficam acrescentados os seguintes incisos XXXIX a XLII ao § 1º do art. 298:
XXXIX - Nexus Telecomunicações Ltda. (Conv. ICMS 14/06)(AC);
XL - Sermatel Comércio e Serviços de Telecomunicações Ltda. (Conv. ICMS 14/06)(AC);
XLI - Transit do Brasil Ltda. (Conv. ICMS 14/06)(AC);
XLII - IDT Brasil Telecomunicações Ltda. (Conv. ICMS 14/06)(AC)”;
V - fica acrescentado o seguinte art. 298-B:
“Art. 298-B. Quando o destinatário do serviço estiver situado no Distrito Federal, os prestadores de serviços de comunicação, nas modalidades relacionadas no § 1º, deverão inscrever-se no Cadastro Fiscal do Distrito Federal (CF/DF), sendo facultado ao contribuinte (Conv. ICMS 113/04):
I - indicar o endereço e CNPJ de sua sede, para fins de inscrição;
II - escriturar e manter os livros e documentos fiscais no estabelecimento referido no inciso anterior;
III - recolher o imposto devido ao Distrito Federal por meio de Guia Nacional de Recolhimento de Tributos Estaduais (GNRE), no prazo e forma estabelecidos pela legislação tributária distrital.
§ 1º O disposto no “caput” aplica-se às seguintes modalidades de serviços de comunicação, conforme nomenclatura definida pela Agencia Nacional de Telecomunicações (ANATEL):
I - Serviço Telefônico Fixo Comutado (STFC);
II - Serviço Móvel Pessoal (SMP);
III - Serviço Móvel Celular (SMC);
IV - Serviço de Comunicação Multimídia (SCM);
V - Serviço Móvel Especializado (SME);
VI - Serviço Móvel Global por Satélite (SMGS);
VII - Serviço de Distribuição de Sinais de Televisão e de Áudio por Assinatura Via Satélite (DTH);
VIII - Serviço Limitado Especializado (SLE);
IX - Serviço de Rede de Transporte de Telecomunicações (SRTT);
X - Serviço de Conexão à Internet (SCI).
§ 2º O prestador de serviços de comunicação de que trata o parágrafo anterior deverá observar as demais normas da legislação tributária do Distrito Federal que não forem contrárias ao disposto neste artigo.”;
VI - fica acrescentado o seguinte art. 330-A:
“Art. 330-A. Fica assegurado ao contribuinte substituído que acumular crédito do imposto durante o período de 3 (três) meses consecutivos, no mínimo, em função da sistemática do regime de substituição tributária e da impossibilidade de compensação com débito decorrente de sua atividade sujeita ao pagamento normal do imposto, o direito de compensar ou transferir o crédito, mediante a dedução em aquisição futura de mercadoria cujo imposto deva ser retido, apurado e pago por ele ou por outro substituto tributário.
§ 1º Para os efeitos do disposto neste artigo, o contribuinte substituído deve manter sistema de controle capaz de provar que a acumulação de crédito do imposto ocorreu em função do regime da substituição tributária, devendo, ainda:
I - para compensar saldo credor do ICMS acumulado, com o imposto devido a título de retenção na fonte, relativo a nova aquisição de mercadoria sujeita à substituição tributária, cuja responsabilidade pela apuração e pagamento é do próprio adquirente:
a) elaborar demonstrativo da aquisição, de acordo com o período de apuração e o prazo para pagamento do imposto previstos na legislação tributária, indicando:
1. a data, número e modelo da nota fiscal de aquisição da mercadoria;
2. o nome e CNPJ/MF do remetente da mercadoria;
3. o valor de aquisição da mercadoria, da base de cálculo e do imposto devido por substituição;
4. o valor do crédito a ser compensado e do saldo a pagar, se for o caso;
b) registrar o valor do crédito compensado, no livro Registro de Apuração do ICMS, no campo OUTROS DÉBITOS, com a expressão:
COMPENSAÇÃO DE CRÉDITO DE ICMS NOS TERMOS DO INCISO I, § 1º, ART. 330-A, DO DECRETO 18.955, DE 22 DE DEZEMBRO DE 1997;
II - para transferir saldo credor do ICMS acumulado, a ser deduzido do imposto devido por substituto tributário relativo a nova aquisição de mercadoria sujeita à retenção na fonte, observar Federal Nº 126, quarta-feira, 5 de julho de 2006 último dia útil do mês subseqüente ao da ocorrência do fato gerador (Convênio SINIEF s/nº, de 15.12.70, art. 80) (NR)”;
III - os incisos VII, X e XXV do § 1º do art. 298 passam a vigorar com a seguinte redação:
VII - GVT - Global Village Telecom Ltda. (Conv. ICMS 121/04)(NR);
X - Telmex do Brasil Ltda. (Conv. ICMS 121/04)(NR);
XXV - Telet S/A. (Conv. ICMS 98/05)(NR)”;
IV - ficam acrescentados os seguintes incisos XXXIX a XLII ao § 1º do art. 298:
XXXIX - Nexus Telecomunicações Ltda. (Conv. ICMS 14/06)(AC);
XL - Sermatel Comércio e Serviços de Telecomunicações Ltda. (Conv. ICMS 14/06)(AC);
XLI - Transit do Brasil Ltda. (Conv. ICMS 14/06)(AC);
XLII - IDT Brasil Telecomunicações Ltda. (Conv. ICMS 14/06)(AC)”;
V - fica acrescentado o seguinte art. 298-B:
“Art. 298-B. Quando o destinatário do serviço estiver situado no Distrito Federal, os prestadores de serviços de comunicação, nas modalidades relacionadas no § 1º, deverão inscrever-se no Cadastro Fiscal do Distrito Federal (CF/DF), sendo facultado ao contribuinte (Conv. ICMS 113/04):
I - indicar o endereço e CNPJ de sua sede, para fins de inscrição;
II - escriturar e manter os livros e documentos fiscais no estabelecimento referido no inciso anterior;
III - recolher o imposto devido ao Distrito Federal por meio de Guia Nacional de Recolhimento de Tributos Estaduais (GNRE), no prazo e forma estabelecidos pela legislação tributária distrital.
§ 1º O disposto no “caput” aplica-se às seguintes modalidades de serviços de comunicação, conforme nomenclatura definida pela Agencia Nacional de Telecomunicações (ANATEL):
I - Serviço Telefônico Fixo Comutado (STFC);
II - Serviço Móvel Pessoal (SMP);
III - Serviço Móvel Celular (SMC);
IV - Serviço de Comunicação Multimídia (SCM);
V - Serviço Móvel Especializado (SME);
VI - Serviço Móvel Global por Satélite (SMGS);
VII - Serviço de Distribuição de Sinais de Televisão e de Áudio por Assinatura Via Satélite (DTH);
VIII - Serviço Limitado Especializado (SLE);
IX - Serviço de Rede de Transporte de Telecomunicações (SRTT);
X - Serviço de Conexão à Internet (SCI).
§ 2º O prestador de serviços de comunicação de que trata o parágrafo anterior deverá observar as demais normas da legislação tributária do Distrito Federal que não forem contrárias ao disposto neste artigo.”;
VI - fica acrescentado o seguinte art. 330-A:
“Art. 330-A. Fica assegurado ao contribuinte substituído que acumular crédito do imposto durante o período de 3 (três) meses consecutivos, no mínimo, em função da sistemática do regime de substituição tributária e da impossibilidade de compensação com débito decorrente de sua atividade sujeita ao pagamento normal do imposto, o direito de compensar ou transferir o crédito, mediante a dedução em aquisição futura de mercadoria cujo imposto deva ser retido, apurado e pago por ele ou por outro substituto tributário.
§ 1º Para os efeitos do disposto neste artigo, o contribuinte substituído deve manter sistema de controle capaz de provar que a acumulação de crédito do imposto ocorreu em função do regime da substituição tributária, devendo, ainda:
I - para compensar saldo credor do ICMS acumulado, com o imposto devido a título de retenção na fonte, relativo a nova aquisição de mercadoria sujeita à substituição tributária, cuja responsabilidade pela apuração e pagamento é do próprio adquirente:
a) elaborar demonstrativo da aquisição, de acordo com o período de apuração e o prazo para pagamento do imposto previstos na legislação tributária, indicando:
1. a data, número e modelo da nota fiscal de aquisição da mercadoria;
2. o nome e CNPJ/MF do remetente da mercadoria;
3. o valor de aquisição da mercadoria, da base de cálculo e do imposto devido por substituição;
4. o valor do crédito a ser compensado e do saldo a pagar, se for o caso;
b) registrar o valor do crédito compensado, no livro Registro de Apuração do ICMS, no campo OUTROS DÉBITOS, com a expressão:
COMPENSAÇÃO DE CRÉDITO DE ICMS NOS TERMOS DO INCISO I, § 1º, ART. 330-A, DO DECRETO 18.955, DE 22 DE DEZEMBRO DE 1997;
II - para transferir saldo credor do ICMS acumulado, a ser deduzido do imposto devido por substituto tributário relativo a nova aquisição de mercadoria sujeita à retenção na fonte, observar o disposto em ato do Secretário de Estado de Fazenda.
§ 2º De posse da nota fiscal de transferência de crédito que atenda às formalidades exigidas em ato do Secretário de Estado da Fazenda, o substituto tributário fica dispensado de promover a retenção do imposto na operação praticada com contribuinte substituído estabelecido no Distrito Federal, até o limite do valor do crédito constante da nota fiscal, e desde que indique no campo INFORMAÇÕES COMPLEMENTARES, da nota fiscal de sua emissão, sem prejuízo das demais informações previstas na legislação tributária, os seguintes valores relativos àquela operação:
I - imposto devido por substituição tributária;
II - crédito transferido pelo adquirente, com indicação da data e número da nota fiscal de transferência;
III - saldo de ICMS a reter, que, se for o caso, deve ser indicado, também, no campo VALOR DO ICMS-SUBSTITUIÇÃO e adicionado ao valor dos produtos no campo VALOR TOTAL DA NOTA.
§ 3º É obrigatória a elaboração de listagem em separado, emitida por qualquer meio, em relação à transferência de crédito do imposto prevista neste artigo.”;
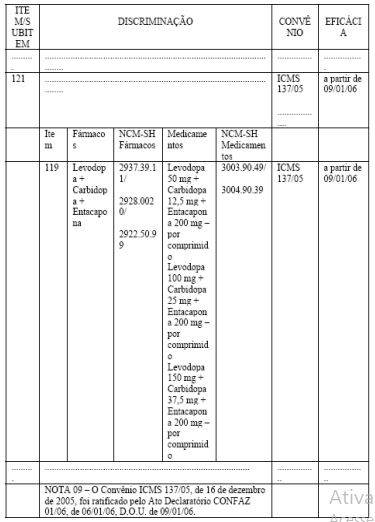
VII - fica acrescentado o seguinte item 119 ao campo “DISCRIMINAÇÃO” do item 121 do Caderno I do Anexo I:
“Anexo I ao Decreto nº 18.955, de 22 de dezembro de 1997
(operações ou prestações a que se refere o art. 6º deste Regulamento)
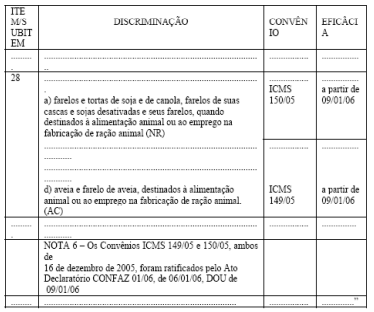
VIII - o Caderno II do Anexo I fica alterado como segue:
“Anexo I ao Decreto nº 18.955, de 22 de dezembro de 1997
(Operações ou Prestações a que se refere o Art. 7º deste Regulamento)
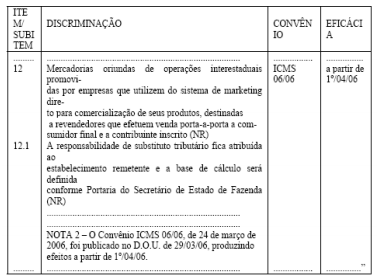
IX - o item 12 e o subitem 12.1 do Caderno I do Anexo IV passam a vigorar com a seguinte redação:
“Anexo IV ao Decreto nº 18.955, de 22 de dezembro de 1997
Mercadorias sob Regime de Substituição Tributária
Referente às Operações Subseqüentes - Operações Internas e Interestaduais
(a que se referem os artigos 321 a 336)
Art. 2º Ficam convalidados os atos praticados com base no Convênio ICMS 113/04 no período de 03 de junho de 2005 até a data de publicação deste Decreto.
Art. 3º Este Decreto entra em vigor na data de sua publicação.
Art. 4º Revogam-se as disposições em contrário, em especial o § 2º do art. 205 e os incisos XXX, XXXI e XXXVII do § 1º do art. 298 do Decreto nº 18.955, de 22 de dezembro de 1997.
Brasília, 04 de julho de 2006.
118º da República e 47º de Brasília
Este texto não substitui o publicado no DODF nº 127, seção 1 de 05/07/2006 p. 49, col. 2