

DECRETO Nº 26.703, DE 31 DE MARÇO DE 2006. (*)
Introduz alterações no Decreto nº 18.955, de 22 de dezembro de 1997, que regulamenta o Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação - ICMS (120ª alteração).
A GOVERNADORA DO DISTRITO FEDERAL, no uso das atribuições que lhe confere o inciso VII do artigo 100 da Lei Orgânica do Distrito Federal e o artigo 78 da Lei nº 1.254, de 08 de novembro de 1996, e considerando o disposto nos Convênios ICMS e nos Ajustes citados no texto, DECRETA:
Art. 1º O Decreto nº 18.955, de 22 de dezembro de 1997, fica alterado como segue:
I - a alínea “d” do inciso II do art. 74 passa a vigorar com a seguinte redação:
1) mercadoria na posse de contribuinte não inscrito no CF/DF; 2) circulação de mercadoria desacompanhada de documento fiscal ou acompanhada de documento fiscal inidôneo.” (NR);
II - fica acrescentada ao inciso II do art. 74 a seguinte alínea “i”:
i) da ocorrência do fato gerador, na hipótese de sonegação, fraude, simulação ou conluio que possibilitem evasão fiscal.”(AC);
III - o § 10 do art. 74 passa a vigorar com a seguinte redação:
§ 10. Na impossibilidade de se constatar com precisão o momento da ocorrência do fato gerador, na hipótese a que se refere o inciso II, alínea “i”, do caput deste artigo, considera-se devido o imposto, para efeito de cobrança do ICMS, no último dia do mês da ocorrência do mesmo.” (NR);
IV - fica acrescentado ao art. 82 o seguinte § 6º:
§ 6º A numeração dos documentos relacionados nos incisos V, XXV e XXVI do art. 79 poderá ser estendida de 1 a 999.999.999, desde que o contribuinte atenda aos requisitos dos Convênios ICMS 115/03 e ICMS 133/05, ou de outros que venham a substituí-los.(Ajuste SINIEF 10/04)(AC)”;
V - o § 4º do art. 95 passa a ter a seguinte redação:
§ 4º A Nota Fiscal/Conta de Energia Elétrica poderá ser emitida em uma única via, quando utilizado sistema eletrônico de processamento de dados, desde que observado os Convênios ICMS 115/03 e ICMS 133/05, ou outros que venham a substituí-los. (Ajuste SINIEF 10/04) (NR)”;
VI - fica acrescentado ao art. 95 o seguinte inciso XIII:
XIII - quando emitida nos termos do Convênio ICMS 115/03, de 12 de dezembro de 2003, a chave de codificação digital prevista no inciso IV da cláusula segunda daquele Convênio ICMS. (Ajuste SINIEF 10/04) (AC)”;
VII - fica acrescentado ao art. 95 o seguinte § 7º: “
§ 7º A chave de codificação digital prevista no inciso XIII, deverá ser impressa, no sentido horizontal, de forma clara e legível, com a formatação “XXXX.XXXX.XXXX.XXXX.XXXX.XXXX.XXXX.XXXX”, próximo ao valor total da operação em campo de mensagem de área mínima de 12 cm², identificado com a expressão “Reservado ao Fisco”.(Ajuste SINIEF 10/04)(AC)”;
VIII - o art. 144 passa a vigorar acrescentado do seguinte inciso XV e do § 5º:
XV - quando emitida nos termos do Convênio ICMS 115/03, de 12 de dezembro de 2003, a chave de codificação digital prevista no inciso IV da cláusula segunda daquele Convênio ICMS. (Ajuste SINIEF 10/04)(AC)
§ 5º A chave de codificação digital prevista no inciso XV, deverá ser impressa, no sentido horizontal, de forma clara e legível, com a formatação “XXXX.XXXX.XXXX.XXXX.XXXX.XXXX.XXXX.XXXX”, próximo ao valor total da operação em campo de mensagem de área mínima de 12 cm², identificado com a expressão “Reservado ao Fisco”.(Ajuste SINIEF 10/04)(AC)”;
IX - fica acrescentado o seguinte art. 147-A:
“Art. 147-A. Ao contribuinte que atenda o disposto nos Convênios ICMS 115/03 e ICMS 133/ 05, ou outros que venham a substituí-los, é facultada a impressão de uma única via da Nota Fiscal de Serviço de Comunicação.(Ajuste SINIEF 10/04)(AC)”;
X - o art. 148 passa a vigorar acrescentado do seguinte inciso XV e do § 4º:
XV - quando emitida nos termos do Convênio ICMS 115/03, de 12 de dezembro de 2003, a chave de codificação digital prevista no inciso IV da cláusula segunda daquele Convênio ICMS. (Ajuste SINIEF 10/04) (AC)
§ 4º A chave de codificação digital prevista no inciso XV, deverá ser impressa, no sentido horizontal, de forma clara e legível, com a formatação “XXXX.XXXX.XXXX.XXXX.XXXX.XXXX.XXXX.XXXX”, próximo ao valor total da operação em campo de mensagem de área mínima de 12 cm², identificado com a expressão “Reservado ao Fisco”.(Ajuste SINIEF 10/04)(AC)”;
XI - o § 1º do art. 151 passa a vigorar com seguinte redação, sendo-lhe acrescentado o seguinte § 6º:
§ 1º Fica o estabelecimento centralizador referido no inciso I, do art. 298, autorizado a emitir Nota Fiscal de Serviço de Comunicação (NFSC) e Nota Fiscal de Serviço de Telecomunicações (NFST), por sistema eletrônico de processamento de dados, observada a normatização específica e os Convênios ICMS 115/03 e ICMS 133/05, ou outros que venham a substituí-los, em uma única via, abrangendo todas as prestações de serviços realizadas por todos os seus estabelecimentos situados em cada unidade federada (Convênio ICMS 30/99)(NR).
§ 6º Ao contribuinte que atenda o disposto nos Convênios ICMS 115/03 e ICMS 133/05, ou outros que venham a substituí-los, é facultada a impressão de uma única via da Nota Fiscal de Serviço de Telecomunicações.(AC)”;
XII - fica acrescentado o seguinte art. 170-B:
“Art. 170-B. Quando o contribuinte se enquadrar no Convênio ICMS 115/03, quanto à entrega dos arquivos mantidos em meio óptico, prevista na Cláusula sexta do mesmo convênio, deverá observar: (Convênio ICMS 115/03)(AC)
I - encaminhar os arquivos até o dia 20 do mês subseqüente ao da emissão das Notas Fiscais previstas nos incisos V, XXV e XXVI do art. 79 para a Gerência de Monitoramento e Auditorias Especiais - GEMAE da Subsecretaria da Receita da Secretaria de Estado de Fazenda, sem prejuízo do acesso imediato às instalações, equipamentos e demais informações mantidas em qualquer meio;
II - disponibilizar cópias dos arquivos entregues, devidamente identificados, para nova apresentação ao fisco quando solicitado, durante o prazo de 5 (cinco) anos.”;
XIII - fica acrescentado ao art. 373 o seguinte inciso IV:
IV - falta de entrega dos arquivos ou entrega de arquivos com nova divergência na chave de codificação digital, quando o contribuinte se utilizar de regime de escrituração, manutenção e prestação de informações relativas à documentos fiscais que o permita emitir suas Notas Fiscais em uma única via, não afastando a hipótese de exclusão do regime.(Convênio ICMS 115/03) (AC)”.
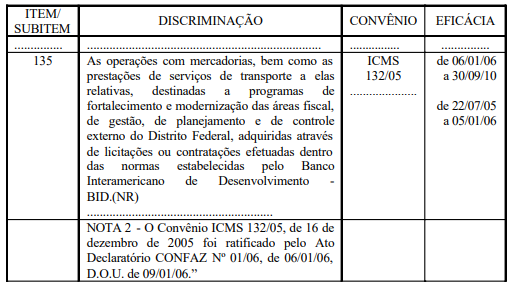
XIV - o Caderno I do Anexo I passa a vigorar com a seguinte alteração:
“Anexo I ao Decreto nº 18.955, de 22 de dezembro de 1997"
(operações ou prestações a que se refere o art. 6º deste Regulamento)
Art. 2º Ficam revogadas as disposições em contrário constantes em Regimes Especiais concedidos pela Secretaria de Estado de Fazenda que autorizam a emissão de documentos fiscais em via única, nos termos da legislação anterior a este Decreto.
Parágrafo único. O disposto no “caput” não implicará cassação dos Regimes Especiais em vigor na data de vigência deste Decreto, permanecendo aplicáveis às disposições que não conflitarem com a disciplina nele estabelecida.
Art. 3º A utilização do regime de emissão, escrituração e prestação de informações relativas aos documentos fiscais, previsto no Convênio ICMS 115/03, não dispensa o contribuinte da geração dos registros tipo 76 e 77, previstos nos itens 20A e 20B do Manual de Orientação anexo ao Convênio ICMS 57/95, de 28 de junho de 1995, para os documentos fiscais emitidos em via única.
Art. 4º Fica prorrogado para 20 de abril de 2006, o prazo de que trata o inciso I do art. 170-B do Decreto nº 18.955, de 1997, para os documentos fiscais emitidos nos meses de janeiro, fevereiro e março de 2006.
Art. 5º Este Decreto entra em vigor na data de sua publicação.
Art. 6º Revogam-se as disposições em contrário.
Brasília, 31 de março de 2006.
118º da República e 46º de Brasília
(*) Republicado por haver saído com incorreção no original, publicado no DODF nº 65, de 03 de abril de 2006, páginas 11 e 12.
Este texto não substitui o publicado no DODF nº 65, seção 1 de 03/04/2006 p. 11, col. 1 Este texto não substitui o publicado no DODF nº 87, seção 1 de 09/05/2006 p. 1, col. 1