

DECRETO Nº 26.349, DE 09 DE NOVEMBRO DE 2005.
Introduz alterações no Decreto nº 18.955, de 22 de dezembro de 1997, que regulamenta o Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação - ICMS (108ª alteração).
O GOVERNADOR DO DISTRITO FEDERAL, no uso das atribuições que lhe confere o artigo 100, inciso VII, da Lei Orgânica do Distrito Federal e o artigo 78 da Lei nº 1.254, de 08 de novembro de 1996, e tendo em vista o Ajuste SINIEF Nº 02/05, de 1º de abril de 2005, os Convênios ICMS citados no texto, e ainda o disposto no Despacho Nº 22/05, de 18 de agosto de 2005, do Secretário Executivo do CONFAZ,
Art. 1º O Decreto nº 18.955, de 22 de dezembro de 1997, fica alterado como segue:
I - o inciso II do art. 52 passa a vigorar com a seguinte redação:
II - nos casos em que a apuração em lançamento de ofício do ICMS devido seja feita com base nos documentos fiscais de entrada, à idoneidade da documentação fiscal.”(NR);
II - fica acrescentado o seguinte inciso III ao art. 52:
III - nos demais casos, à idoneidade da documentação fiscal.”(AC); III - o § 2º do art. 303-C passa a vigorar com a seguinte redação:
..............................
§ 2º O agente transmissor de energia elétrica fica dispensado da emissão de Nota Fiscal, relativamente aos valores ou encargos (Convênio ICMS 59/05):
I - pelo uso dos sistemas de transmissão, desde que o Operador Nacional do Sistema elabore, até o último dia do mês subseqüente ao das operações, e forneça, à Secretaria de Estado de Fazenda do Distrito Federal, relatório contendo os valores devidos pelo uso dos sistemas de transmissão, com as informações necessárias para a apuração do imposto devido por todos os consumidores livres;
II - de conexão, desde que elabore, até o último dia do mês subseqüente ao das operações, e forneça, quando solicitado pelo fisco, relatório contendo os valores devidos pela conexão, com as informações necessárias para a apuração do imposto devido por todos os consumidores livres.” (NR);
IV - os §§ 14 e 15 do art. 320 passam a vigorar com as seguintes redações:
§ 14. Os contribuintes que se enquadrarem na hipótese prevista na alínea ‘c’ do inciso I e no inciso III do caput deverão apresentar o Formulário de Controle de Substituição Tributária Interna e Antecipado, em disquete e papel, em modelo a ser definido por Ato do Secretário de Estado de Fazenda, junto à Central de Apoio à Fiscalização de Trânsito - CAFIS, no período compreendido entre o dia 05 e o dia 15 do mês subseqüente ao de ingresso da mercadoria no território do Distrito Federal, devendo o formulário conter, no mínimo:(NR)
I - data de emissão da Nota Fiscal;
III - Unidade Federada do emitente;
V - valor total da Nota Fiscal;
VI - valor da Base de Cálculo da Substituição Tributária ou do Antecipado;
VII - valor do imposto recolhido por Substituição Tributária ou por Antecipação;
VIII - declaração do representante legal da empresa acusando o recebimento das mercadorias.
§ 15. Os contribuintes sujeitos ao regime de que trata este artigo deverão apresentar, junto à CAFIS, as guias de recolhimento do imposto, no período compreendido entre o dia 5 e o dia 15 do mês subseqüente àquele em que deveria ocorrer o pagamento, observado o § 14.”(NR);
V - fica acrescentado o seguinte § 16 ao art. 320:
§ 16. Quando da apuração do imposto pela sistemática deste artigo resultar valor a recolher inferior a R$ 10,00 (dez reais), não se aplicará o regime de pagamento antecipado, devendo o contribuinte escriturar normalmente as Notas Fiscais no livro fiscal próprio.”(AC);
VI - o inciso IV do art. 321-B passa a vigorar com a seguinte redação:
IV - escriturar o inventário do estoque, até 30 (trinta) dias da exclusão, no livro fiscal próprio, obrigando-se à sua manutenção e guarda pelo prazo decadencial ou prescricional.”(NR);
VII - o Caderno I do Anexo I passa a vigorar com a seguinte alteração:
“Anexo I ao Decreto nº 18.955, de 22 de dezembro de 1997
(operações ou prestações a que se refere o art. 6º deste regulamento)
VIII - o Anexo III passa a vigorar com a seguinte alteração: “Anexo III do Decreto nº 18.955, de 22 de dezembro de 1997. Código Fiscal de Operações e Prestações e Código de Situação Tributária (a que se referem os art. 85, inciso VI, inciso X, alínea “a” e § 15, 118, 133, § 2º, inciso V, 175, 181 e 388 deste Regulamento – Anexo do Convênio SINIEF S/Nº, de 15 de dezembro de 1970, e suas alterações)
......................... 5.606 – Utilização de saldo credor de ICMS para extinção por compensação de débitos fiscais. Classificam-se neste código os lançamentos destinados ao registro de utilização de saldo credor de ICMS em conta gráfica para extinção por compensação de débitos fiscais desvinculados de conta gráfica.
...........................”(AC);
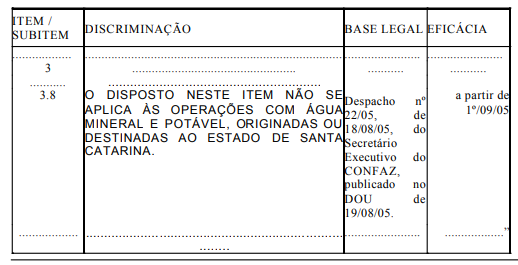
IX - fica acrescentado o seguinte subitem 3.8 ao item 3 do Caderno I do Anexo IV:
“Anexo IV ao Decreto nº 18.955, de 22 de dezembro de 1997
Mercadorias sob Regime de Substituição Tributária Referente às Operações Subseqüentes – Operações Internas e Interestaduais
(a que se referem os artigos 321 a 336 deste Regulamento)
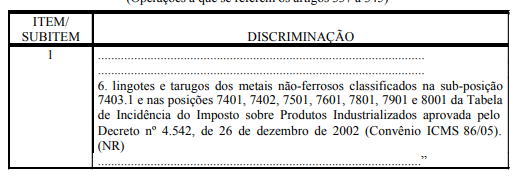
X - fica alterado o número 6 do campo “Discriminação” do item 1 do Caderno II do Anexo IV, passando a vigorar com a seguinte redação:
“Anexo IV ao Decreto nº 18.955, de 22 de dezembro de 1997
Substituição Tributária Referente às Operações Antecedentes
(Operações a que se referem os artigos 337 a 345)
Art. 2º Ficam convalidados os atos praticados pelos agentes transmissores de energia elétrica com base no Convênio ICMS 59/05, de 1º de julho de 2005, no período de 05 de julho de 2005 até a data da publicação deste Decreto.
Art. 3º As entregas dos formulários e das guias de recolhimento do imposto, previstas nos §§ 14 e 15 do art. 320 do Decreto nº 18.955, de 22 de dezembro de 1997, ficam excepcionalmente prorrogadas para o período compreendido entre o dia 5 e o dia 15 do mês de dezembro de 2005, se contiverem informações referentes aos meses de setembro e outubro de 2005.
Art. 4º Ficam convalidadas as operações internas praticadas com base no Convênio ICMS 86/05, de 1º de julho de 2005, no período de 05 de julho de 2005 até a data da publicação deste Decreto.
Art. 5º Este Decreto entra em vigor na data de sua publicação, exceto em relação ao inciso VIII do art. 1º que produzirá efeitos a partir de 1º de janeiro de 2006. Art. 6º Revogam-se as disposições em contrário, em especial o § 3º do art. 303-C e o § 12 do art. 320 do Decreto nº 18.955, de 22 de dezembro de 1997.
Brasília, 09 de novembro de 2005.
117º da República e 46º de Brasília
Este texto não substitui o publicado no DODF nº 213, seção 1 de 10/11/2005 p. 9, col. 1