

DECRETO Nº 25.538, DE 25 DE JANEIRO DE 2005.
Introduz alterações no Decreto nº 18.955, de 22 de dezembro de 1997, que regulamenta o Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação – ICMS, e dá outras providências. (91ª alteração)
O GOVERNADOR DO DISTRITO FEDERAL, no uso das atribuições que lhe confere o artigo100, inciso VII, da Lei Orgânica do Distrito Federal, e tendo em vista o disposto no artigo 78 da Lei nº 1.254, de 8 de novembro de 1996, Decreta:
Art. 1º O Decreto nº 18.955, de 22 de dezembro de 1997, fica alterado como segue:
I – o inciso IV do §1º do artigo 320 passa a vigorar com a seguinte:
..............................
IV – na hipótese do inciso III do caput:
a) quando se destinar à comercialização ou à industrialização, o valor de preço médio ponderado a consumidor final obtido na forma do § 6º do artigo 6º da Lei nº 1.254, de 8 de novembro de 1996, fixado por ato da Subsecretaria da Receita da Secretaria de Estado de Fazenda ou, na sua falta, o valor da aquisição da mercadoria acrescido do IPI, frete e demais despesas acessórias e da margem de valor agregado de que trata no Anexo VII, observada ainda a redução prevista no Caderno II do Anexo I, se for o caso;
b) quando se destinar a uso, consumo ou ativo permanente, o valor da operação e/ou da prestação na unidade federada de origem” (NR)
II – os §§ 3º e 9º do artigo 320 passam a vigorar com a seguinte redação:
§ 3º O valor do imposto a ser antecipado será:
I – na hipótese da alínea “a” do inciso IV do § 1º a diferença a maior entre o resultado da aplicação da alíquota interna sobre a base de cálculo prevista no § 1º e o cobrado pela unidade federada de origem pela alíquota interestadual aplicável, observadas as hipóteses de ineficácia e de anulação do crédito previstas, respectivamente, nos artigos 59 e 60;
II – na hipótese da alínea “b” do inciso IV do § 1º o resultado da aplicação da diferença entre a alíquota interna e a interestadual sobre a base de cálculo prevista no § 1º. (NR)
§ 9º Nas hipóteses das alíneas ‘a’ e ‘c’ do inciso I e dos incisos II e III do caput, o recolhimento antecipado do imposto poderá ser prorrogado pelo prazo de até vinte dias, desde que o contribuinte esteja adimplente em relação às obrigações anteriores relativas a este artigo.” (NR);
III – os incisos IV, VI e VII do § 10 do artigo 320 passam a vigorar com a seguinte redação:
IV - às aquisições de insumos realizadas por indústria de transformação, assim consideradas as constantes da base de informações da Federação das Indústrias de Brasília - FIBRA. (NR)
VI - às operações efetuadas pela Companhia Nacional de Abastecimento - CONAB, com mercadorias destinadas ao Programa de Fortalecimento às Famílias de Baixa Renda, beneficiadas pela isenção prevista no item 106 do Caderno I do Anexo I;
VII - às aquisições interestaduais de insumos e matérias-primas previstas na Seção I do Anexo VIII que venham a compor produto final a ser exportado diretamente pelo adquirente ou quando este tenha celebrado o termo de acordo de acordo de que trata o artigo 309.”(NR)
IV – o caput do artigo 320-A passa a vigorar com a seguinte redação:
“Art. 320-A. Fica concedido aos estabelecimentos varejistas de material de construção, conforme códigos da Classificação Nacional de Atividades Econômicas – Fiscal (CNAE-Fiscal) estipulados por ato da Secretaria de Estado de Fazenda, regime especial consistente na apuração mensal do imposto, relativamente a mercadorias não relacionadas no Anexo IV, mediante a aplicação dos seguintes percentuais de lucro presumido sobre o valor de aquisição, a título de base de cálculo da operação de saída subseqüente:
I – os percentuais de lucro constantes do Anexo VII, para as mercadorias relacionadas na Seção III do Anexo VIII;
II – quarenta por cento, para as demais mercadorias.” (NR)
V – o caput do artigo 320-B passa a vigorar com a seguinte redação:
“Art. 320-B. Para os fins do regime especial de apuração referido neste Capítulo, nas vendas de mercadorias de que tratam o artigo anterior e o Anexo VIII a serem aplicadas em obras por empresa de construção civil inscrita no CF/DF e órgãos e entidades do setor público, sem prejuízo da apropriação dos créditos fiscais admitidos neste Regulamento, o contribuinte poderá, mediante prévia comunicação à repartição fiscal, abater o equivalente a oito inteiros e seis décimos por cento do valor da saída, limitado ao montante do saldo devedor.” (NR);
VI – o artigo 327-A passa a vigorar com a seguinte redação:
“Art. 327-A. Relativamente aos bens e às mercadorias relacionados no Caderno III do Anexo IV, fica atribuída, na qualidade de contribuinte substituto, a responsabilidade pela retenção e recolhimento antecipados do imposto referente às operações internas subseqüentes, ao industrial, ao importador ou ao atacadista/distribuidor alcançado pelo Decreto nº 20.322, de 17 de junho de 1999, pelo Decreto nº 24.371, de 20 de janeiro de 2004, ou pelo Decreto nº 25.372, de 23 de novembro de 2004, nas saídas internas com destino a contribuinte atacadista ou varejista.”(NR);
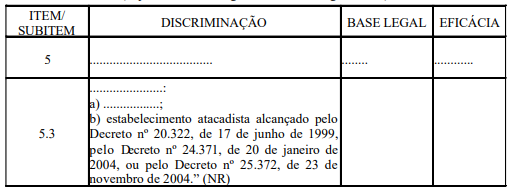
VII – a letra ‘a’ do subitem 5.3 do Caderno III do Anexo IV passa a vigorar com a seguinte redação:
Mercadorias sob Regime de Substituição Tributária
Referente às Operações Subseqüentes – Operações Internas
(a que se refere o artigo 327- A deste Regulamento)
VIII – o subitem 64 do Anexo VII passa a vigorar com a seguinte redação:
“ANEXO VII DO DECRETO Nº 18.955, DE 22 DE DEZEMBRO DE 1997
(a que se referem os artigos 42 e 352, § 1º deste Regulamento)
“64 - Aço em rolo (NCM 7213.10.00) e barras de ferro ou aços, inclusive em rolo, não ligados, simplesmente forjadas, laminadas, estiradas ou extrudadas, a quente, incluídas as que tenham sido submetidas a torção após laminagem (NCM 7214)..............................................25%;” (NR)
IX - ficam suprimida da Seção I do Anexo VIII as seguintes mercadorias classificadas na posição NCM 0207: carnes e miudezas, comestíveis, frescas, refrigeradas ou congeladas das aves galinha caipira, patos, gansos, perus e galinhas d‘angola;
X – ficam incluídas na Seção III do Anexo VIII as seguintes mercadorias:
Mercadorias, Matérias-Primas e Insumos sob Regime de Cobrança Antecipada (a que se refere o inciso III do caput do artigo 320 deste Regulamento) ...........................
Seção III – Material para construção, material elétrico e ferragens.
Posição (NCM); Descrição; 3214.10.10; Massa para vidro”
Seção IV – Gêneros Alimentícios. Posição (NCM) – Descrição - 0717.33; Feijões comestíveis”; 1701 -Açúcar
Art. 2º Fica vedado o enquadramento na faixa 1 da categoria Empresa de Pequeno Porte – EPP 1, do Regime Tributário Simplificado do Distrito Federal - SIMPLES CANDANGO, aos contribuintes que tenham atividade alíneas ‘e’ e ‘f’ do inciso VIII do artigo 5º da Lei nº 2.510, de 29 de dezembro de 1999, conforme os códigos da Classificação Nacional de Atividade Econômica Fiscal – CNAE-Fiscal a seguir relacionados:
COMERCIO ATACADISTA DE MADEIRA EM BRUTO E PRODUTOS DERIVADOS - G5153-5/01-00; COMERCIO ATACADISTA DE CIMENTO - G5153-5/02-00; COMERCIO ATACADISTA DE FERRAGENS E FERRAMENTAS - G5153-5/03-00; COMERCIO ATACADISTA DE TINTAS, VERNIZES E SIMILARES - G5153-5/04-00; COMERCIO ATACADISTA DE MATERIAL ELETRICO PARA CONSTRUCAO - G5153-5/05-00; COMERCIO ATACADISTA DE MARMORES E GRANITOS - G5153-5/06-00; COMERCIO ATACADISTA DE VIDROS, ESPELHOS, VITRAIS E MOLDURAS - G5153-5/07-00; COMERCIO ATACADISTA DE OUTROS MATERIAIS PARA CONSTRUCAO - G5153- 5/99-00; COMERCIO ATACADISTA DE PRODUTOS SIDERURGICOS E METALURGICOS - G5159-4/03-00; COMERCIO VAREJISTA DE ARTIGOS DE ILUMINACAO - G5243- 4/04-00; COMERCIO VAREJISTA DE FERRAGENS, FERRAMENTAS E PRODUTOS METALURGICOS - G5244-2/01-00; COMERCIO VAREJISTA DE VIDROS, ESPELHOS, VITRAIS E MOLDURAS - G5244-2/02-00; COMERCIO VAREJISTA DE MATERIAL PARA PINTURA - G5244-2/03-00; COMERCIO VAREJISTA DE MADEIRA E SEUS ARTEFATOS - G5244-2/04-00; COMERCIO VAREJISTA DE MATERIAIS ELETRICOS PARA CONSTRUCAO - G5244-2/05-00; COMERCIO VAREJISTA DE MATERIAIS HIDRAULICOS - G5244-2/06-00; COMERCIO VAREJISTA DE CAL, AREIA, PEDRA BRITADA, TIJOLOS E AREIA - G5244-2/07-00; COMERCIO VAREJISTA DE MATERIAIS DE CONSTRUCAO EM GERAL - G5244-2/08-00; COMERCIO VAREJISTA DE MATERIAIS DE CONSTRUCAO NAO ESPECIFICADOS ANTERIORMENTE - G5244-2/99-00; COMERCIO VAREJISTA DE CIMENTO E ARTEFATOS DE CIMENTO - G5244-2/99-01; COMERCIO VAREJISTA DE ARTIGOS DE LOUCA E CERAMICA - INCLUSIVE PISOS E REVESTIMENTOS - G5244-2/99-02
Este texto não substitui o publicado no DODF nº 18, seção 1 de 26/01/2005 p. 9, col. 1