

DECRETO Nº 24.608, DE 25 DE MAIO DE 2004.
Introduz alterações no Decreto nº 18.955, de 22 de dezembro de 1997, que regulamenta o Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação - ICMS (71ª alteração).
O GOVERNADOR DO DISTRITO FEDERAL, no uso das atribuições que lhe conferem o artigo 100, inciso VII da Lei Orgânica do Distrito Federal e o artigo 78 da Lei nº 1.254, de 08 de novembro de 1996, e com base no Convênio ICMS 83/00, de 15 de dezembro de 2000, DECRETA:
Art. 1º O Decreto nº 18.955, de 22 de dezembro de 1997, que regulamenta o Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação – ICMS fica alterado como segue:
I - a Seção VI do Capítulo IV do Título I do Livro I passa a vigorar acrescida da Subseção I-A e dos arts. 27-A e 27-B seguintes:
Da Paralisação Temporária e da Reativação da Inscrição Paralisada
Art. 27-A. É facultado ao contribuinte inscrito no Cadastro Fiscal do Distrito Federal - CF/DF solicitar paralisação temporária de sua atividade.
§ 1º A paralisação temporária será concedida pelo prazo de até 180 (cento e oitenta dias), prorrogável por igual período, durante o qual o contribuinte não poderá exercer sua atividade, ficando, também, vedada a utilização da inscrição cadastral em operações ou prestações relativas ao imposto.
§ 2º Durante o período referido no parágrafo anterior, o contribuinte sujeitar-se-á às seguintes situações:
I - não gozará de qualquer benefício fiscal que exigir requerimento prévio;
II - não será atendido pela Administração Tributária nos pedidos de:
a) impressão e autenticação de documentos fiscais;
b) inscrição no CF/DF de estabelecimento filial
; c) consultas, à exceção das relacionadas com a própria paralisação.
§ 3º A paralisação temporária será concedida pela repartição fiscal da circunscrição onde se localizar o estabelecimento, mediante requerimento, por escrito, do contribuinte ou de seu representante, mencionando o motivo, a data de início e o prazo da paralisação, e instruído com os seguintes documentos:
I - Termo de Responsabilidade de Guarda e Conservação de Livros e Documentos Fiscais firmado pelo contribuinte:
a) responsabilizando-se pela guarda e conservação dos livros fiscais, dos livros Diários, dos documentos fiscais utilizados e dos demais livros, registros e documentos relacionados com o imposto, durante o prazo decadencial;
b) comprometendo-se a manter atualizado, durante o prazo da paralisação temporária, seu endereço e número de telefone;
II - comunicação de extravio de livros e documentos fiscais, nos termos do art. 210, quando for o caso;
III - documento comprobatório da ocorrência do fato determinante do pedido, quando for o caso;
IV - leituras “Z” e da memória fiscal na data do pedido de paralisação, para usuário de equipamento Emissor de Cupom Fiscal;
V - outros documentos que vierem a ser exigidos em ato da Secretaria de Estado de Fazenda.
§ 4º A paralisação temporária deverá ser requerida antes do início de sua ocorrência, excetuandose os motivos de caso fortuito ou força maior, quando será formalizada até dez dias, contados da data do fato determinante da paralisação, e somente produzirá efeitos legais após a publicação de edital no Diário Oficial do Distrito Federal, com indicação do número de inscrição, razão social ou denominação, endereço do contribuinte e prazo da paralisação.
§ 5º O requerimento e demais documentos concernentes ao pedido da paralisação temporária deverão ser arquivados junto ao prontuário do contribuinte.
§ 6º É obrigatório o inventário do estoque existente na data de início da paralisação temporária, na forma prevista no art 180.
§ 7º O contribuinte deverá comunicar à repartição fiscal o reinício de suas atividades, dez dias antes de findar-se o prazo concedido, ou requerer a prorrogação do prazo ou a baixa da sua inscrição.
§ 8º O não cumprimento da formalidade contida no parágrafo anterior acarretará a suspensão da inscrição (art. 29, I, a).
§ 9º A qualquer tempo, ainda que durante o prazo de paralisação temporária, o contribuinte poderá solicitar a baixa da sua inscrição, quando serão observados os procedimentos previstos no art. 28.
§ 10. Fica dispensada a entrega de guias, declarações e demais demonstrativos exigidos pelo Fisco, referentes ao período da paralisação temporária.
§ 11. É vedada a concessão de nova paralisação temporária antes de decorridos três anos do término da anterior, salvo por motivo de sinistro, calamidade pública ou quaisquer outros fatos que comprovadamente venham a impedir o exercício da atividade desenvolvida pelo contribuinte.
Art. 27-B. A reativação da inscrição dar-se-á com o retorno do contribuinte à atividade que se encontrava temporariamente paralisada.
§ 1º A reativação de inscrição deverá ser requerida pelo contribuinte quando do término do prazo da paralisação temporária, ou quando cessarem as causas da paralisação.
§ 2º O reinício das atividades do contribuinte, antes do término do prazo da paralisação temporária, deverá ser comunicado previamente à repartição fiscal.
§ 3º A repartição fiscal determinará a reativação da inscrição, de ofício, nos casos de paralisação temporária indevida ou quando cessarem as causas que motivaram tal paralisação.
§ 4º É obrigatória, quando da reativação da inscrição, a apresentação das leituras “Z” e da memória fiscal do equipamento Emissor de Cupom Fiscal, caso o contribuinte seja usuário.”;
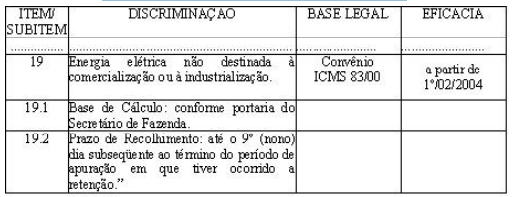
II - o Caderno I do Anexo IV passa a vigorar acrescido do item seguinte:
“Anexo IV ao Decreto nº 18.955, de 22 de dezembro de 1997
Mercadorias sob Regime de Substituição Tributária
Referente às Operações Subseqüentes – Operações Internas e Interestaduais
(a que se referem os artigos 321 a 336 deste Regulamento)
Art. 2º Este Decreto entra em vigor na data de sua publicação.
Art. 3º Revogam-se as disposições em contrário.
116º da República e 45º de Brasília.
Este texto não substitui o publicado no DODF nº 99, seção 1 de 26/05/2004 p. 3, col. 1