

DECRETO N° 22.552, DE 22 DE NOVEMBRO DE 2001.(*)
Introduz alterações no Decreto n° 18.955, de 22 de dezembro de 1997.
O GOVERNADOR DO DISTRITO FEDERAL, no uso das atribuições que lhe conferem o inciso VIIdo art. 100 da Lei Orgânica do Distrito Federal e o art. 78 da Lei n° 1.254, de 8 de novembro de 1996,e tendo em vista o disposto na Lei n° 2.736, de 6 de julho de 2001, e nos Convênios ICMS citados notexto devidamente homologados pelos Decretos Legislativos n° 539, de 13 de julho de 2000; n° 677,de 24 de maio de 2001, e n° 749, de 20 de setembro de 2001, decreta:
Art. 1° O Decreto n° 18.955, de 22 de dezembro de 1997, que regulamenta o Imposto sobre OperaçõesRelativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual eIntermunicipal e de Comunicação - ICMS, fica alterado como segue:
I - Fica alterado O caput do inciso II do art. 34 que passa a vigorar com a seguinte redação:
II - na entrada de mercadoria ou bem importado do exterior, observado o disposto no parágrafo único do art. 36, a soma das seguintes parcelas:
”II - Fica acrescido ao art. 36 O parágrafo único com a seguinte redação:,
Parágrafo único. O disposto no inciso I não se aplica na hipótese do inciso II do art. 34.
”III - Fica acrescentado ao TÍTULO IV - Dos Regimes Especiais, o Capítulo V-A e os arts. 289-A a289-F, com a seguinte redação:
Das Obrigações Relativas às Operações com Veículos Novos Faturados Diretamentepela Montadora ou Importador ao Consumidor Adquirente
Art. 289-A. As operações com veículos automotores novos, classificados nas posições 8429.59,8433.59 e no capítulo 87, excluída a posição 8713, da Nomenclatura Brasileira de Mercadoria/Sistema Harmonizado - NBM/SH, com faturamento direto ao consumidor pela montadora ou peloimportador, devem atender às disposições deste Capítulo(Convênio ICMS 51/00).
§ 1° O disposto no caput somente se aplica aos casos em que:
I - a entrega do veículo ao consumidor seja feita pela concessionária envolvida na operação; e,
II - a operação esteja sujeita ao regime de substituição tributária.
§ 2° Com exceção do que conflitar com suas disposições, o contido neste Capítulo não prejudica aaplicação das normas relativas à substituição tributária.
§ 3° O disposto neste Capítulo não se aplica às operações com os veículos que se destinem ou tenhamorigem no Estado de Minas Gerais.
Art. 289-B. A montadora e O importador deverão:
I - emitir a Nota Fiscal de faturamento direto ao consumidor adquirente com 2 (duas) vias adicionais,que, sem prejuízo da destinação das demais vias previstas na legislação, serão entregues, uma àconcessionária e a outra ao consumidor, que contenha, além dos demais requisitos, no campo “Informações Complementares”, as seguintes indicações:
a) a expressão “Faturamento Direto ao Consumidor - Convênio ICMS n° 51/00, de 15 de setembro de 2000”;
b) detalhadamente, as bases de cálculo relativas à operação do estabelecimento emitente e à operação sujeita ao regime de substituição tributária, seguidas das parcelas do imposto decorrentes de cada uma delas;
c) identificação da concessionária que fará a entrega do veículo ao consumidor adquirente;
II - escriturar a Nota Fiscal no livro Registro de Saídas com a utilização de todas as colunas relativasa operações com débito do imposto e com substituição tributária, apondo, na coluna “Observações”a expressão “Faturamento Direto a Consumidor”.
III - remeter listagem contendo especificamente as operações realizadas com base no ConvênioICMS 51/00, no prazo e na forma estabelecida na cláusula décima quarta do Convênio ICMS 132/92,de 25 de setembro de 1992 (Convênio ICMS 19/01).
Art. 289-C. A base de cálculo relativa à operação da montadora ou do importador que remeter Oveículo à concessionária localizada em outra unidade federada, consideradas a alíquota do IPI incidente na operação e a redução prevista nos Itens 7 e 31 do Caderno II do Anexo I deste Decreto, seráobtida pela aplicação de um dos percentuais a seguir indicados sobre o valor do faturamento direto aoconsumidor, observado O disposto no parágrafo único deste artigo (Convênios ICMS 51/00 e 03/01):
I - veículo saído das Regiões Sul e Sudeste, exclusive do Estado do Espírito Santo, para as RegiõesNorte, Nordeste e Centro-Oeste e o Estado do Espírito Santo:
a) com alíquota do IPI de 0%, 45,08%;
b) com alíquota do IPI de 5%, 42,75%;
c) com alíquota do IPI de 10%, 41,56%;
d) com alíquota do IPI de 15%, 37,86%;
e) com alíquota do IPI de 20%, 36,83%;
f) com alíquota do IPI de 25%, 35,47%;
g) com alíquota do IPI de 35%, 32,25%;
II - veículo saído das Regiões Norte, Nordeste e Centro-Oeste ou do Estado do Espírito Santo paraquaisquer unidades federadas, bem como veículo saído das regiões Sul e Sudeste para essas mesmasregiões, exceto para o Estado do Espírito Santo:
a) com alíquota do IPI de 0% e isento, 81,67%;
b) com alíquota do IPI de 5%, 77,25%;
c) com alíquota do IPI de 10%, 74,83%;
d) com alíquota do IPI de 15%, 64,89%;
e) com alíquota do IPI de 20%, 66,42%;
f) com alíquota do IPI de 25%, 63,49%;
g) com alíquota do IPI de 35%, 55,28%;
Parágrafo único - Para efeito de apuração das bases de cálculo referidas na alínea “b”, do inciso I, doartigo anterior, o valor correspondente ao frete deverá ser incluído no valor total do faturamentodireto ao consumidor adquirente.
Art. 289-D. A concessionária lançará no livro Registro de Entradas a Nota Fiscal de faturamentodireto ao consumidor adquirente, à vista da via adicional que lhe pertence, devendo utilizar, apenas,as colunas “Documento Fiscal” e “Observações”, indicando nesta a expressão “Entrega de Veículopor Faturamento Direto ao Consumidor”.
Art. 289-E. A concessionária fica dispensada da emissão de Nota Fiscal, tanto na entrada em seuestabelecimento, quanto na respectiva saída, de veículo faturado diretamente pela montadora ouimportador ao consumidor adquirente, que nela tenha entrado tão-somente para execução de revisãogratuita e posterior entrega ao adquirente.
§ 1° O disposto no caput aplica-se apenas aos casos em que a Nota Fiscal tenha sido emitida de acordocom o estabelecido no inciso I, do artigo 289-B.
§ 2° A concessionária deve registrar em quadro demonstrativo, para exibição ao Fisco quando solici-tado, todas as operações ocorridas no mês, na forma do caput, no qual serão discriminados, porveículo:
I - o nome e os números de inscrição, federal e estadual, da montadora ou importador;
II - o número, a série e a data da Nota Fiscal emitida pela montadora ou importador;
III - as características do veículo;
IV - a data de sua entrega ao adquirente;
Art. 289-F. O transporte do veículo do estabelecimento da montadora ou importador para o da concessionária será acompanhado da própria Nota Fiscal de faturamento direto aoconsumidor adquirente, que tenha sido emitida de acordo com o estabelecido no inciso I, do artigo 289-B.
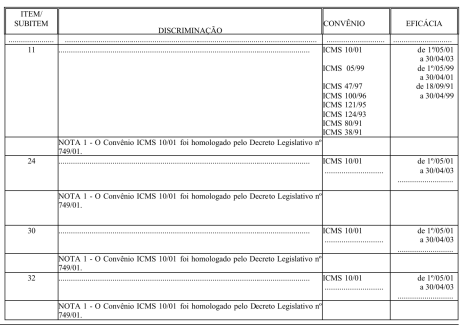
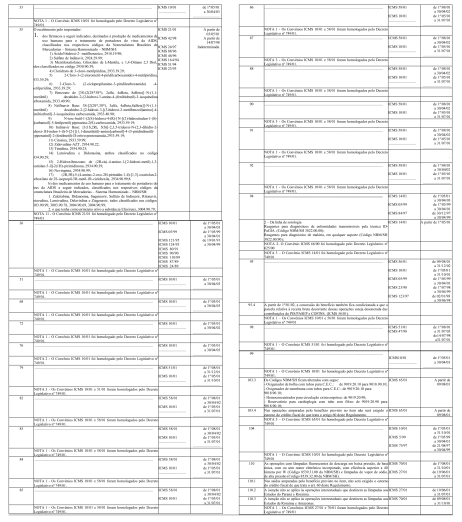
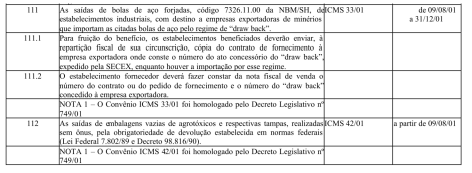
”IV - O Caderno I do Anexo I do Decreto n° 18.955, de 1997, passa a vigorar com as seguintes alteraçoes:
Anexo I ao Decreto n° 18.955, de 22 de dezembro de 1997.
(Relação a que se refere o art. 6° deste Regulamento)
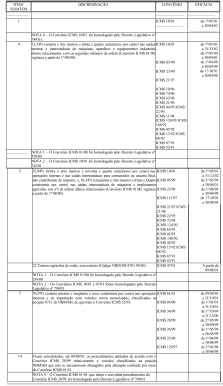
V - O Caderno II do Anexo I do Decreto n° 18.955, de 1997, passa a vigorar com as seguintesalterações:
Anexo I ao Decreto n° 18.955, de 22 de dezembro de 1997
(operações ou prestações a que se refere o art. 7° deste Regulamento)
VI - O Caderno III do Anexo I do Decreto n° 18.955, de 1997, passa a vigorar com as seguintesalterações:
Anexo I ao Decreto n° 18.955, de 22 de dezembro de 1997Caderno III
(Operações a que se refere o art. 8° deste Regulamento)
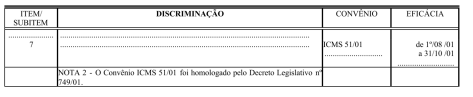
VII - O Caderno V do Anexo I do Decreto n° 18.955, de 1997, passa a vigorar com as seguintesalterações:
Anexo I ao Decreto n° 18.955, de 22 de dezembro de 1997
(operações a que se refere O art. 10 deste Regulamento)
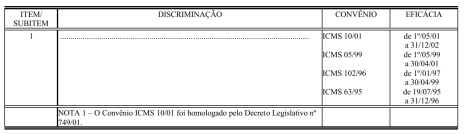
Art. 2° Este Decreto entra em vigor na data de sua publicação.
Art. 3° Revogam-se as disposições em contrário.
Brasília, 22 de novembro de 2001
113° da República e 42° de Brasília.
(*) Republicado por haver saído com incorreção no original publicado no DODF n° 224, de 23 denovembro de 2001, páginas 4/5.
Este texto não substitui o publicado no DODF nº 224, seção 1 de 23/11/2001 p. 1, col. 2 Este texto não substitui o publicado no DODF nº 229, seção 1 de 03/12/2001 p. 4, col. 2 Este texto não substitui o publicado no DODF nº 233, seção 1 de 07/12/2001 p. 9, col. 1