

DECRETO N° 20.021, DE 28 DE JANEIRO DE 1999
Introduz alterações no Decreto n° 18.955, de 22 de dezembro de 1997 – 6ª alteração.
O GOVERNADOR DO DISTRITO FEDERAL, no uso das atribuições que lhe confere o art. 100, incisa VII, da Lei Orgânica do Distrito Federal e o art. 78 da Lei nº 1.254, de 8 de novembro de 1996, e tendo em vista o disposto nos Convênios ICMS e Ajuste SINIEF citados no texto, decreta:
Art. 1° O Decreto n° 18.955, de 22 de dezembro de 1997, que regulamenta o Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestação de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação – ICMS, passa a vigorar com as seguintes alterações:
I – a Seção III do Capítulo V do Título III do Livro I fica alterada como segue:
Da Guia Nacional de Informação e Apuração do ICMS Substituição Tributária – GIA-ST
Art. 207. A Guia Nacional de Informação e Apuração do ICMS Substituição Tributária – GIA-ST (Anexo V – Doc. 49), devidamente preenchida e assinada, devera ser apresentada pelo contribuinte substituto ou seu representante legal, localizado em outra unidade da Federação, que efetuar a retenção de imposto nas operações com as mercadorias constantes do Caderno I do Anexo IV a este Regulamento. (Ajuste SINIEF 9/98).
§ 1° A obrigação prevista no caput não exonera o contribuinte substituto de remeter à Subsecretária da Receita arquivo magnético com registro fiscal das operações, inclusive daquelas não alcançadas pelo regime de Substituição Tributária, em conformidade com a Cláusula décima terceira do Convênio ICMS 81/93.
§ 2° O arquivo magnético previsto no parágrafo anterior substitui o exigido pela Cláusula nona do Convênio ICMS 57/95, desde que inclua todas as operações com destino a contribuintes estabelecidos no Distrito Federal.
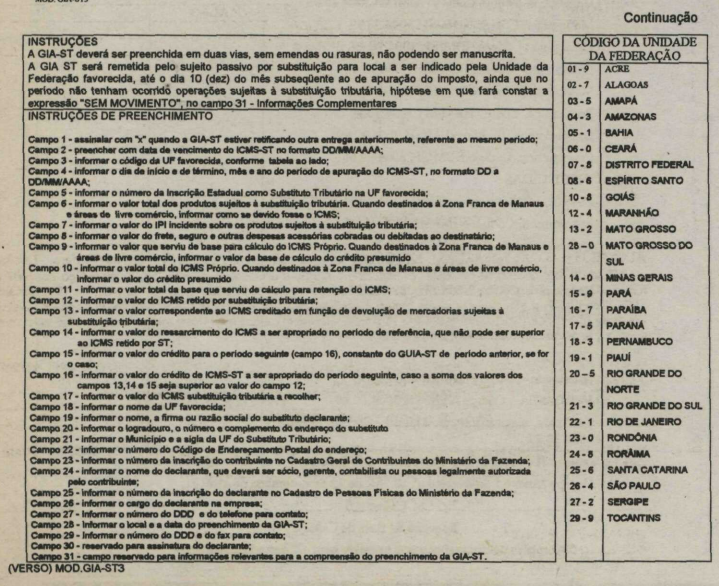
§ 3° A GIA-ST deverá ser remetida pelo sujeito passivo por substituição tributária à Subsecretária da Receita até o dia 10 (dez) do mês subsequente ao da apuração do imposto, ainda que no período não tenha ocorrido operações sujeitas à substituição tributária, hipótese em que devera fazer constar a expressão “SEM MOVIMENTO”, no Campo 31 – Informações Complementares.
§ 4° A GIA-ST apresentada em formulário deverá ser preenchida em duas vias, sem emendas ou rasuras, não podendo ser manuscrita, com a seguinte destinação:
I – 1° via – para a Subsecretária da Receita;
II – 2° via - para o contribuinte substituto como prova de entrega ao Fisco.
§ 5° A GIA-ST deverá obedecer às seguintes especificações gráficas:
I – medidas – globais, após o refilamento: 210 x 148 mm;
II – papel – sulfite branco, de primeira qualidade, gramatura mínima de 63 gramas por papel quadrado, para todas as vias da GIA-ST;
III – impressão – na cor verde, Código Pantene 375-U, ou similar.
§ 6° A GIA-ST conterá o seguinte:
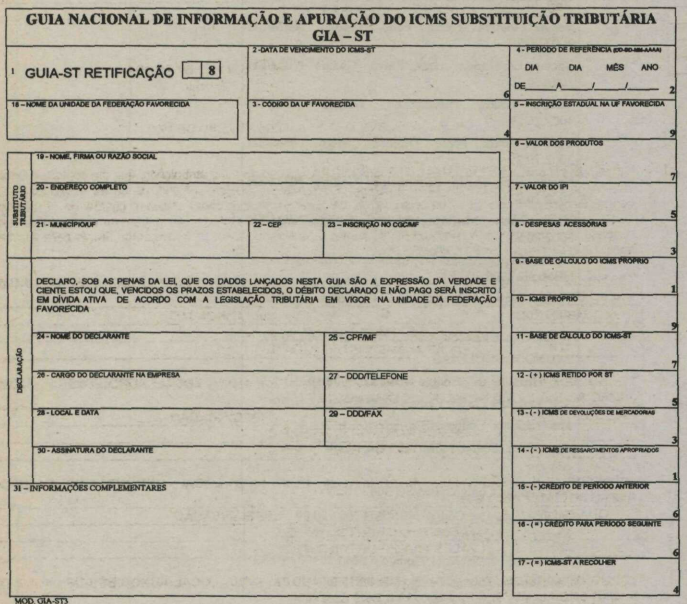
I – campo 1 – GIA-ST Retificação: assinalar com “x” quando a GIA-ST estiver retificando outra entregue anteriormente, referente ao mesmo período;
II – campo 2 – Data de Vencimento do ICMS-ST preencher com a data de vencimento do ICMS-ST no formato DD/MM/AAAA;
III – campo 3 – Código da UF Favorecida: informar o código da UF favorecida, conforme tabela constante no verso da GIA-ST, prevista no Ajuste SINIEF 11/97, de 12.12.97;
IV – campo 4 – Período de Referência: informar dia de inicio e de término, mês e ano do período de apuração do ICMS-ST, no formato DD a DD/MM/AAAA;
V – campo 5 – Inscrição Estadual na UF Favorecida: informar o número de Inscrição Estadual como Substituto Tributário na UF favorecida;
VI – campo 6 – Valor dos Produtos: informar o valor total dos produtos sujeitos à substituição tributária. Quando destinados à Zona Franca de Manaus e áreas de livre comércio, informar como se devido fosse o ICMS;
VII – campo 7 – Valor do IPI: informar o valor do IPI incidente sobre os produtos sujeitos à substituição tributária;
VIII – campo 8 – Despesas Acessórias: informar o valor do frete, seguro e outras despesas acessórias cobradas ou debitadas ao destinatário;
IX – campo 9 – Base de Cálculo do ICMS Próprio: informar o valor que serviu de base para o cálculo do ICMS próprio. Quando destinado à Zona Franca de Manaus e áreas de livre comércio, informar o valor da base de cálculo do crédito presumido;
X – campo 10 – ICMS Próprio: informar o valor total do ICMS Próprio. Quando destinados à Zona Franca de Manaus e áreas de livre comércio, informar o valor do crédito presumido;
XI – campo 11 – Base de Cálculo do ICMS-ST: informar o valor total da base que serviu de cálculo para retenção do ICMS;
XII – campo 12 – ICMS Retido por ST: informar o valor do ICMS retido por substituição tributária;
XIII – campo 13 – ICMS de Devoluções de Mercadorias: informar o valor correspondente ao ICMS creditado em função de devolução de mercadorias sujeitas a substituição tributária;
XIV – campo 14 – ICMS de Ressarcimentos Apropriados: informar o valor do ressarcimento de ICMS que possa ser apropriado no período de referência;
XV – campo 15 – Crédito de Período Anterior: informar o valor do crédito apurado na GIA-ST do período anterior (campo 16) quando for o caso;
XVI – campo 16 – Credito para Período Seguinte: informar o valor do crédito do ICMS-ST a ser apropriado no período seguinte, no caso em que a soma dos valores dos campos 13, 14 e 15 seja superior ao valor do campo 12;
XVII – campo 17 – ICMS-ST a Recolher: informar o valor do ICMS substituição tributária a recolher;
XVIII – campo 18 – Nome da Unidade da Federação Favorecida: informar o nome da UF favorecida;
XIX – campo 19 – Nome, Firma ou Razão Social: informar o nome, a firma ou a razão social do substituto declarantes;
XX – campo 20 – Endereço Completo: informar o logradouro, o número e complemento do endereço do substituto;
XXI – campo 21 – Município/UF: informar o Município e a sigla da UF do substituto;
XXII – campo 22 – CEP: informar o número do Código de Endereçamento Postal do endereço;
XXIII – campo 23 – Inscrição no CGC/MF: informar o número da inscrição do substituto no Cadastro Geral de Contribuintes do Ministério da Fazenda;
XXIV – campo 24 – Nome do Declarante: informar o nome do declarante, que deverá ser sócio, gerente, contabilista ou pessoa legalmente autorizada pelo contribuinte;
XXV – campo 25 – CPF/MF: informar o número de inscrição do declarante no Cadastro de Pessoas Físicas do Ministério da Fazenda;
XXVI – campo 26 – Cargo do Declarante na Empresa: informar o cargo do declarante na empresa;
XXVII – campo 27 – DDD/Telefone: informar o número do DDD e do telefone para contato;
XXVIII – campo 28 – Local e Data: informar o local e a data do preenchimento da GIA-ST;
XXIX – campo 29 – DDD/Fax: informar o número do DDD e do fax para contato;
XXX – campo 30 – Assinatura do Declarante: campo reservado para assinatura do declarante;
XXXI – campo 31 – Informações Complementares: campo reservado para informações relevantes para a compreensão do preenchimento da GIA-ST.
§ 7° A GIA-ST poderá ser apresentada em meio magnético ou por transmissão eletrônica de dados.
§ 8° O sujeito passivo por substituição não poderá utilizar, no arquivo magnético referido no § 1°, sistema de codificação diverso da Nomenclatura Brasileira de Mercadorias/Sistema Harmonizado – NBM/SH, exceto para os veículos automotores, em relação aos quais utilizar-se-á o código do produto estabelecido pelo industrial ou importador."
II - o Caderno I do Anexo I do Decreto nº 18.955, de 1997, fica alterado como segue:
"Anexo I do Decreto n° 18.955, de 22 de dezembro de 1997.
(Relação a que se refere o art. 6° deste Regulamento)
III – o Caderno II do Anexo I do Decreto n° 18.955, de 1997, fica alterado como segue:
"Anexo I do Decreto n° 18.955, de 22 de dezembro de 1997
(Operações ou prestações a que se refere o art. 7° deste Regulamento)
IV – o Documento nº 49 do Anexo V do Decreto n° 18.955, de 1997, fica alterado para Guia Nacional de Informação e Apuração do ICMS Substituição Tributária – GIA-ST, instituída pelo Ajuste SINIEF 9, de 11 de dezembro de 1998, conforme modelo anexo a este Decreto.
Art. 2° Este Decreto entra em vigor na data de sua publicação, exceto em relação ao inciso I do art. 1° que retroagira seus efeitos a 1° de janeiro de 1999.
Brasília, 28 de janeiro de 1999
111° da República e 39° de Brasília
Decreto nº 18.955, de 22 de dezembro de 1997
Este texto não substitui o publicado no DODF nº 21, seção 1, 2 e 3 de 29/01/1999 p. 2, col. 2